Archivo de la etiqueta: Informes

Guía ASERL sobre el préstamo digital controlado para las bibliotecas de investigación


Future Thinking:  ASERL’s Guide to Controlled Digital Lending for Research Libraries. From the Association of Southeastern Research Libraries (ASERL), 2021

Texto completo

La publicación ofrece una visión de alto nivel de los beneficios y riesgos para las bibliotecas que pueden estar considerando la implementación de un programa de préstamos digitales controlados (CDL).

El préstamo digital controlado como concepto ha estado circulando en la profesión bibliotecaria durante más de una década, aunque pocas bibliotecas implementaron un programa de CDL hace tanto tiempo. Muchos bibliotecarios creen que la CDL es una extensión natural de las doctrinas de Uso Justo que han permitido a las bibliotecas con sede en EE. UU. Compartir libros durante décadas.

«Las bibliotecas quieren poder digitalizar y prestar copias de los libros impresos que poseen, bajo los controles adecuados, para permitir que los usuarios de bibliotecas remotas y con problemas de impresión tengan la capacidad de usar nuestras colecciones», comentó Jan Lewis, Director de Servicios de Bibliotecas Académicas en East Carolina University y presidente de la junta directiva de ASERL para 2020-2021. “Para que estos programas tengan éxito y se mantengan dentro de los límites de la ley, la parte más importante de CDL es la palabra ‘controlado’”.

A pesar de la oposición de algunos grupos editoriales y de autores, algunas bibliotecas han experimentado recientemente con programas de CDL a pequeña escala, por lo general para audiencias internas remotas en circunstancias muy restringidas. «Future Thinking» proporciona a las bibliotecas de ASERL una descripción general del fundamento legal de la CDL, analiza los diferentes niveles de tolerancia al riesgo que una biblioteca podría querer considerar y destaca algunas opciones de tecnología emergente que una biblioteca podría querer explorar si desea considerar implementar tal programa.

Informe Anual del sector de las TIC, los medios y los servicios audiovisuales 2020. España

Informe Anual del sector de las TIC, los medios y los servicios audiovisuales 2020. España. Madrid: ONTSI, 2021

Texto completo

El Observatorio Nacional de las Telecomunicaciones y de la Sociedad de la Información (ONTSI) ha elaborado la edición 2020 del informe anual del sector de las TIC, los medios y servicios audiovisuales. El informe muestra las principales características estructurales del sector, su desarrollo en 2019 y su evolución en los últimos 6 años. Para ello analiza diversos indicadores clave como el número de empresas que lo componen, la cifra de negocio y el empleo generado, así como las inversiones realizadas. Estos indicadores clave se complementan con otros de carácter económico como el valor añadido que genera el sector, el comercio exterior, la inversión extranjera directa en el sector y la inversión realizada por empresas españolas del sector en el extranjero.

El sector TIC de España ha experimentado durante 2019 un comportamiento positivo en todos los indicadores que se tienen en cuenta en este informe: número de empresas, cifra de negocio, personal ocupado, inversión realizada y Valor Añadido Bruto generado.

El número de empresas del sector TIC ha crecido en 2019 de forma similar al año anterior (+3,4%), llegando a las 25.905 empresas. Las empresas del sector dedicadas a la prestación de servicios TIC son las que tienen mayor peso (96,5%) y su aumento (+3,4%) se refleja en el crecimiento global del sector. Las empresas de todas las ramas dentro de la prestación de servicios (actividades informáticas, comercio y telecomunicaciones) han aumentado en número. Las empresas de fabricación TIC han aumentado en menor medida (+1,8%).

La cifra de negocio del sector TIC creció en 2019 un 3,9% hasta los 95.473 millones de euros. De este modo, continúa la tendencia de crecimiento de los últimos años. La mayoría de la facturación corresponde a los servicios TIC (95,8%), que han experimentado un aumento del 4,1%, mientras que la facturación de la fabricación TIC, con un peso del 4,2%, se ha ralentizado notablemente, creciendo un 0,6%.

El empleo en el sector TIC creció en 2019 un 5,5%, lo que permite continuar la tendencia positiva que marca el periodo 2014-2019. En concreto, el sector emplea a 446.881 personas. El empleo en las actividades informáticas, la rama del sector que emplea a un mayor número de trabajadores, ha experimentado un crecimiento del 7,7%. La nota negativa es el descenso, por cuarto año consecutivo, del empleo en las telecomunicaciones ( 1,4%).

La inversión del sector TIC y de los Contenidos crece en 2019 un 10,3%, recuperándose así de la caída sufrida en 2018. La inversión en la rama de actividades informáticas vuelve a caer (-1,1%). En el subsector del comercio al por mayor TIC, la inversión se incrementó un 75,5%. En el de telecomunicaciones creció un 8,7%.


El Valor Añadido Bruto del sector TIC en 2019 registró un valor de 40.211 millones de euros, tras un crecimiento del 2,7%. Las actividades informáticas y las telecomunicaciones son los subsectores que más aportan a esta cifra, cuyo peso global sobre el PIB nacional es del 3,23%.

El sector de las TIC, los medios y servicios audiovisuales

En 2019, el número de empresas del sector TIC, los medios y los servicios audiovisuales continúa creciendo en 2019 (2,2%), pero reduce el ritmo respecto a los últimos años. En total, el sector está formado por 35.884 empresas. En concreto, el número de empresas del sector TIC ha crecido un 3,4%, mientras que las del sector de los Medios y los servicios audiovisuales se han reducido un 0,6%.

Del mismo modo que el número de empresas, la cifra de negocio del sector TIC, los medios y los servicios audiovisuales mantiene la tendencia de crecimiento en 2019, con un aumento del 4,7% hasta los 120.566 millones de euros. La facturación del sector de los Medios y los servicios audiovisuales crece un 7,9%, doblando el incremento del sector TIC (+3,9%).

El empleo en el sector TIC, los medios y los servicios audiovisuales también aumenta en 2019 (+4,6%), aunque a menor velocidad que en el año anterior (+7,3%). El personal ocupado en el sector se sitúa en las 557.504 personas. De este modo continúa la tendencia positiva de los últimos años.

En línea con los demás indicadores, la inversión en el sector TIC, los medios y los servicios audiovisuales de España crece en 2019 un 7,2% hasta los 18.429 millones de euros. De este modo, retoma la senda del crecimiento tras una caída del 8,1% en 2018.

El Valor Añadido Bruto a precios de mercado del sector de la Informaciones y Comunicaciones  en 2019 es de 42.480 millones de euros tras un incremento del 2,7%. A pesar de la ralentización del crecimiento respecto a 2018 (+5,2%), este indicador mantiene la tendencia de positiva experimentada en los últimos años. El peso respecto al PIB del país es del 3,41%.

El Valor Añadido Bruto a precios de mercado del sector TIC, los medios y los servicios audiovisuales alcanza en 2019 un valor de 48.295 millones de euros al crecer también un 2,7%. Su peso sobre el PIB nacional es del 3,88%.

Informe Anual del sector de los Contenidos Digitales en España 2020

Informe Anual del sector de los Contenidos Digitales en España 2020. Madrid: ONTSI, 2021

Texto completo

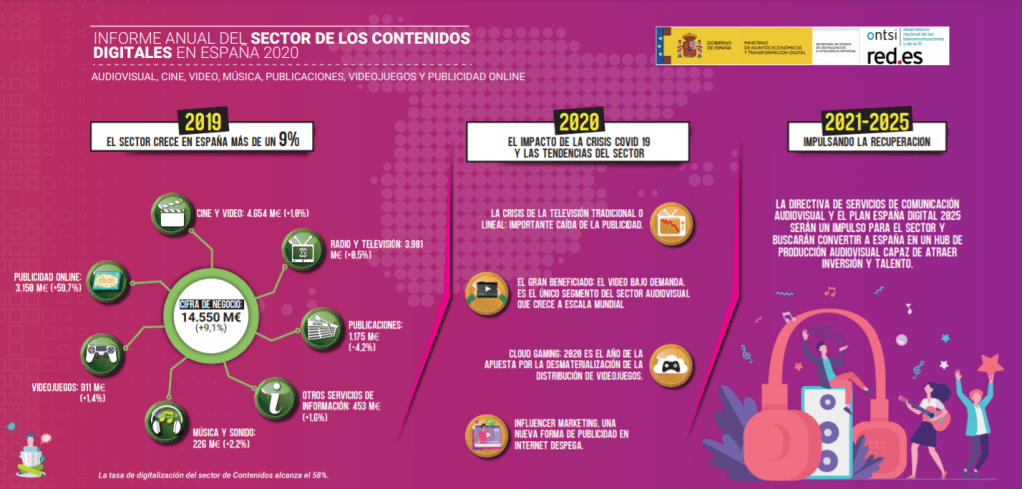
El Observatorio Nacional de las Telecomunicaciones y de la Sociedad de la Información (ONTSI) ha elaborado la edición 2020 del informa anual del sector de los Contenidos Digitales en España. La relevancia del sector se ha hecho notar, más si cabe, durante las excepcionales circunstancias derivadas de la pandemia del COVID-19. Si bien es cierto que la mayor parte de la información cuantitativa utilizada para la elaboración del estudio no captura aún los efectos estadísticos de la pandemia sobre el consumo de contenidos, las tendencias cualitativas descritas en esta introducción permiten obtener una primera impresión de su impacto en el sector de los contenidos digitales.

En el informe se presentan las principales novedades en el ámbito regulatorio que afectan al sector de los contenidos digitales y unas primeras impresiones sobre el impacto de la pandemia de la COVID-19 en el ámbito de los contenidos. También, se identifican las principales tendencias que van a configurar el desarrollo futuro del sector de contenidos digitales. Previamente se realiza una descripción del contexto general en el que operan los diferentes subsectores de contenidos digitales, prestando atención a las infraestructuras de telecomunicaciones utilizadas por los usuarios, los dispositivos desde los que acceden a los contenidos y sus hábitos de consumo.

El informe muestra las principales características estructurales del sector, su desarrollo en 2019 y su evolución en los últimos 6 años a nivel nacional, incluyendo la cifra de negocio, el número de empresas, el empleo generado y las inversiones realizadas en el sector de contenidos digitales. Además, se analizan los sectores específicos en el ámbito de los contenidos digitales: videojuegos, música, cine y video, audiovisual (considerando únicamente la televisión), publicaciones y publicidad digital, así como otros sectores de contenidos digitales que comienzan a tener un peso específico dentro de la industria internacional.

En 2019, la facturación de las actividades digitales de las empresas que conforman el sector de los Contenidos alcanzó los 14.550 millones de euros. Esta cifra es un 9,1% superior a la alcanzada en 2018. Todas las ramas de actividad que forman parte de la industria de contenidos digitales aumentan su facturación en 2019, con la excepción de las publicaciones de libros, periódicos y otras actividades de publicación. El crecimiento más significativo se ha producido en la rama de publicidad digital. En 2019, esta actividad facturó 3.150 millones de euros, un 59,7% más que en 2018. La tasa de digitalización (ingresos por actividades digitales sobre ingresos totales) del sector de Contenidos se situó en el 58%, 0,7 puntos más que en 2018.

El número de empresas dedicadas a actividades relacionadas con el desarrollo, edición, distribución y comercialización de contenidos digitales llegó en 2019 a las 9.979, un 0,6% menos que en 2018. Las ramas con mayor porcentaje de empresas son las de actividades cinematográficas, de video y de programas de televisión (30,8%) y la de publicación de libros, periódicos y otras actividades de publicación (30,4%).

El sector de Contenidos da empleo a 94.906 personas en 2019, manteniéndose casi constante respecto a 2018, con un mínimo descenso del 0,2%. El 36,5% desarrolla su actividad profesional en el negocio digital de las empresas de contenidos.

La inversión en el sector de Contenidos se redujo un 8,2% en 2019, hasta los 2.696 millones de euros. Por el contrario, la inversión en actividades digitales creció un 23,3% hasta los 1.166 millones de euros.

Sistemas urbanos de bibliotecas

Sistemas urbanos de bibliotecas [Internet]. España Ministerio de Educación, Cultura y Deportes Subdirección General de Coordinación Bibliotecaria; 2005 [cited 2021 Feb 18]. p. 143. Available from: http://travesia.mcu.es/portalnb/jspui/handle/10421/389

Texto completo

El grupo de SUB tiene como objetivo de elaborar un documento que abarque sistemas complejos de bibliotecas urbanas, para los que la aplicación de las Pautas sobre los servicios de bibliotecas públicas resulta insuficiente. El desarrollo de los trabajos y discusiones ha dado lugar a este texto marco, que puede servir de guía para muchos aspectos a considerar en el funcionamiento de dichos sistemas así como ser el punto de partida de ulteriores desarrollos e investigaciones.

La horrible historia de la «Big Farma» : por qué no podemos dejar a las empresas farmacéuticas al mando de la respuesta al Covid-19

James Angel and Nick Dearden, Editing by Heidi Chow. The horrible history of Big Pharma: Why we can’t leave pharmaceutical corporations in the driving seat of the Covid-19 response. London: Global Justice Now, dec, 2020

Texto completo

Cualquier solución a largo plazo para la mortal pandemia de Covid-19 implica el descubrimiento y la distribución equitativa de una vacuna eficaz y de opciones de tratamiento. Sin embargo, en todo el mundo, los gobiernos están entregando la responsabilidad de las soluciones para el Covid-19 a las grandes empresas farmacéuticas, que tienen un largo historial de dar prioridad a los beneficios empresariales sobre la salud de las personas.

La industria farmacéutica es una de las mayores y más rentables del mundo. Muchas de las empresas individuales que constituyen la «Big Farma» tienen unos ingresos anuales muy superiores a los de la mayoría de los países del planeta. En términos de ingresos, Johnson & Johnson es más rica que países ricos como Nueva Zelanda y Hungría. Los ingresos de Pfizer son mayores que los de Kuwait o Malasia, países ricos en petróleo.

Dejando de lado a Moderna, las otras seis empresas gigantes incluidas en este informe obtuvieron unos ingresos combinados de 266.000 millones de dólares el año pasado, con unos beneficios de 46.000 millones. Consideremos estas cifras en comparación con el programa de gasto público sin precedentes de EE.UU. para el desarrollo de vacunas, que podría alcanzar los 18.000 millones de dólares, pero que en la actualidad se sitúa en torno a los 11.000 millones, la mayor parte de los cuales se ha entregado a las mismas ricas corporaciones detalladas en este informe.

Muchos comentaristas observan el trabajo de algunas de estas corporaciones en 2020 -desarrollando vacunas a una velocidad de vértigo- y concluyen que, sean cuales sean los problemas de la «Big Farma», casi han entregado los productos.

Pero esto es pasar por alto muchos elementos importantes de la historia que, en conjunto, demuestran que el modelo farmacéutico actual es en realidad profundamente defectuoso, con su afán de obtener rendimientos altísimos para los accionistas, no para una población más sana. La búsqueda de rendimientos muy elevados incentiva los comportamientos más atroces.

Todo el mundo quiere acabar con esta pandemia lo antes posible. La mayoría de nosotros estamos entusiasmados por los resultados positivos de los ensayos de la vacuna y asombrados por el ingenio de los científicos que nos han llevado a esta etapa tan rápidamente. Y sin embargo, podríamos hacerlo mejor y ayudar a acabar con la pandemia de forma justa y equitativa.

Imaginemos que se eliminara de la ecuación el afán de lucro de las empresas farmacéuticas. Imagínese que pudiéramos sustituir la competencia despiadada y el secretismo por la colaboración y la apertura. Imaginemos que nuestra investigación estuviera impulsada únicamente por el deseo de librar al mundo de la enfermedad y el sufrimiento, empezando por las afecciones más graves y mortales. Si se combina con nuestros conocimientos tecnológicos, la dedicación de nuestros brillantes investigadores y la confianza que un modelo así podría inspirar a la población en general, imagínese lo que podríamos conseguir.

El coronavirus nos da la oportunidad de reajustar la forma de producir medicamentos. Si aprovechamos la oportunidad, la salud de las personas de todo el mundo podría ser muy diferente. Si lo conseguimos, esta terrible pandemia podría dar paso a un mundo mejor y más justo.

Una encuesta revela que los estudiantes tienen dificultades en seguir sus estudios durante la pandemia

Higher Ed Student Success Survey Fall 2020. Hobsons y Hanover Research, 2021

Texto completo

Mientras los estudiantes se adaptan a las realidades de la vida universitaria durante una pandemia, la mayoría (71%) tiene problemas para mantenerse concentrados en sus cursos, según una encuesta de otoño de 2020. Más de la mitad de los estudiantes (52%) dijeron que están luchando para completar el trabajo del curso, y el 40% encontró un desafío para asistir a sus clases. La encuesta, llevada a cabo por Hobsons y Hanover Research, encuestó a más de 1.000 estudiantes universitarios de dos y cuatro años de todo Estados Unidos, que representaban una variedad de orígenes y edades. El 53% asiste a la escuela totalmente en línea, el 44% en un entorno híbrido y el 3% en persona.

Al profundizar en la encuesta, se descubrió que los estudiantes que no son de primer año están experimentando mayores desafíos académicos en comparación con la época anterior a la pandemia. Los encuestados dijeron que durante el COVID era más difícil mantenerse concentrado en el trabajo escolar (67%), completar el trabajo del curso (55%) y asistir a las clases (43%). Y los estudiantes de programas híbridos fueron los más propensos a informar sobre las dificultades para mantenerse concentrados (75%), seguidos por los que estudian completamente en línea (69%) y los que asisten en persona (63%).

Cuatro conclusiones clave:

  • La pandemia está afectando negativamente al éxito académico universitario
  • El bienestar de los estudiantes se está resintiendo
  • Los estudiantes están más preocupados por su futuro que antes de COVID-19
  • Los estudiantes no están recibiendo el apoyo que necesitan

Top Tendencias Digitales 2021

Top Tendencias Digitales 2021. Madrid: IAB Spain, 2021

Texto completo

Top Tendencias Digitales 2021 es un documento de referencia que ha sido elaborado por algunas de las principales Comisiones de Trabajo de IAB Spain con el objetivo de mostrar las claves del negocio en 2021, ofreciendo una visión global del mercado de una forma práctica y eficaz.

Este documento expone las tendencias que serán las claves del negocio digital en
2021 según las comisiones de trabajo de IAB Spain:

01 Audio Digital

Estrategias de Contenido por Voz Para finales del 2021 se prevé que 1 de cada 3 dispositivos inteligentes sea un altavoz. Esto hará que las Marcas paulatinamente vayan sumándose a esta tendencia. Un mayor número de Marcas tendrán en cuenta acciones
de voiced-activated marketing, que ayudan a posicionarse mejor en los buscadores y generan más oportunidades de visibilidad y venta.


02 Branded Content

Con la irrupción de la covid-19 y las medidas de distanciamiento social, todos los eventos físicos de marca o de branded entertainment han experimentado la
urgencia de reconvertirse o adaptarse al medio digital. Una tendencia que en el 2021 se va a consolidar y evolucionará hacia nuevos formatos. Veremos más creatividad, más innovación y más iniciativas que giren en torno al formato streaming y/o de contenido no lineal.


03 Data

Identificadores en la cadena de datos A medida que aumenta el uso de los datos, las nuevas normativas regulatorias, y la apuesta de las empresas por la tecnología, la protección y privacidad de datos se está convirtiendo en una de las principales preocupaciones de los usuarios y de los anunciantes. La disminución de los identificadores en el ecosistema publicitario (como las cookies y el IDFA) llevará a los proveedores de medios a ofrecer soluciones que dependan cada vez menos de dichos identificadores, sin dejar de proporcionar, no obstante, una experiencia de usuario positiva y relevante.


04 Digital Out Of Home

Habrá un gran impulso de las acciones de retargeting donde quedará plasmado que la combinación de OOH con campañas de mobile consigue incrementos importantes en las tasas de conversión frente a estrategias sólo digitales.


05 E-commerce

E-commerce es la nueva normalidad. También para sectores como la Automoción y la Alimentación La incertidumbre que ha creado la situación de pandemia que hemos vivido ha aumentado el interés de los usuarios por comprar online, incluso categorías que tradicionalmente estaban más vinculadas a las tiendas físicas.


06 Esports

Auge de los esports móviles. El modelo free to play en las apps han consolidado los juegos móviles como un pasatiempo popular en muchos mercados emergentes y han propiciado la entrada de nuevos gamers, generalmente jugadores casuales.

07 Influencers

Incremento del uso de influencers en los medios propios de la marca y en sus spots Actualmente se hacen muchas campañas en las redes sociales, en los canales de influencers, pero cada vez son más las Marcas que piden usar la imagen del influencer para las publicaciones de la marca en redes sociales o que influencers participen en sus canales de YouTube, Twitch o en su propio Instagram de marca. Y también se graban más spots con influencers.

08 Mobile

El 5G ya es una realidad Las redes 5G ya se están desplegando en nuestro país. La adopción de esta tecnología por parte de los fabricantes de dispositivos y de las operadoras de telecomunicaciones será una constante a partir de ahora. Además de incrementar la velocidad y la capacidad de las redes móviles, esta nueva tecnología nos va a permitir multiplicar el número de datos que se recogen de los usuarios y ampliar las fuentes de recogida de los mismos.

09 Programática

Programática Omnicanal cada vez más cerca Las activaciones omnicanal integradas, que son impulsadas y planificadas con datos en tiempo real, se convertirán en una expectativa en los medios programáticos (no siendo esto una novedad o una excepción), especialmente cuando los consumidores no son únicamente online u offline, sino que están presentes en ambos medios. A medida que existan cada vez más canales programáticos, el uso de los datos será clave para entender cómo los canales se ven afectados entre sí, para valorar el rendimiento y poder optimizar las campañas.

10 Publicidad Nativa

Publicidad programática nativa Realmente, más que una tendencia, la publicidad programática nativa es ya una realidad. El éxito de la publicidad programática se explica por su capacidad de evitar los errores y los sesgos humanos y conseguir que los anuncios lleguen a los lugares donde son más efectivos. El resultado es que la publicidad programática nativa consigue el máximo impacto por el presupuesto más optimizado.

11 Redes Sociales

Las grandes plataformas mantienen su reinado Nuevas plataformas de Social Media emergen, pero no podemos olvidarnos de Facebook e Instagram que continúan siendo las plataformas con mayor número de usuarios activos.

12 Televisión Conectada (CTV)

Uso del data HbbTV basado en el consumo de televisión lineal El estándar tecnológico europeo HbbTV para la televisión híbrida permite obtener información digital del consumo de la emisión lineal de televisión

13 Vídeo Online

Los vídeos se han convertido en uno de los formatos favoritos para llegar al público y para que las Marcas conecten con su audiencia. Un gran ejemplo de esto es el crecimiento que ha tenido TikTok en el último año. La clave es generar contenido optimizado según la plataforma en la que vaya a utilizarse.

Liderando conversaciones en bibliotecas pequeñas y rurales

«Leading Conversations in Small and Rural Libraries. Guide Facilitation skill. ALA, 2021

Descargar

Libraries Transforming Communities: Focus on Small and Rural Libraries tiene por objetivos preparar a los trabajadores de las bibliotecas para el papel cada vez mayor de las bibliotecas. La iniciativa se ofrece en asociación con la Association for Rural & Small Libraries (ARSL). Aprenda habilidades básicas de facilitación con la guía gratuita de ALA, «Liderando conversaciones en bibliotecas pequeñas y rurales».

Un facilitador ayuda a un grupo de personas a comprender sus objetivos comunes, a compartir sus opiniones y, a veces, a trabajar para pasar a la acción.

Como trabajador de la biblioteca, puedes facilitar una conversación con el personal sobre un cambio en tu biblioteca, reunir a los ciudadanos para hablar sobre una preocupación de su comunidad o explorar los puntos en común y las diferencias entre los lectores en una reunión de un club de lectura.


Tu papel como facilitador es ayudar a organizar y guiar la conversación mediante:

  • Identificando el propósito, el resultado esperado y el tema
  • Elaborar el orden del día
  • Elaborar las preguntas para el debate
  • Establecer las reglas básicas
  • Escuchar activamente la conversación para resumir, reencuadrar y hacer buenas preguntas
  • Gestionar el tiempo y la dinámica interpersonal de los participantes
  • Ayudar al grupo a identificar los puntos comunes, los próximos pasos y/o los planes de acción.


Las habilidades y los recursos de facilitación que se tratan en esta guía pueden utilizarse en una variedad de entornos, desde reuniones internas del personal hasta programas públicos con los usuarios. El objetivo es ayudarte a crear reuniones y conversaciones reflexivas y atractivas con la participación activa de todos, y que tu te sientas cómodo gestionando y dirigiendo la conversación.

Encuesta anual sobre makerspaces 2019 (2020)

2019 Survey of Makerspaces Report. Make The idea, makethedata.org 2020

Descargar informe final

Datos

Aquí está el informe anual completo del Survey of Makerspaces 2019. El objetivo de la encuesta es recopilar datos que permitan a las organizaciones de creadores acceder a la información necesaria para solicitar financiación, tomar decisiones estratégicas y contar una historia convincente de lo que estos espacios aportan a la comunidad.

Los makerspaces son lugares de encuentro para la comunidad, donde se puede aprender, trastear y socializarse. Puedes perfeccionar tus aficiones o desarrollar tu pequeña empresa. Hay diferentes espacios de creación para personas de diferentes edades. En la encuesta se recopila información sobre:

Tipos de herramientas hay en los Makerspaces
¿Cuáles son las características del liderazgo?
Demografía (próximamente)
¿Para qué utilizan el espacio los miembros y las comunidades?

Resultados

1.1 -Tipos de espacios y modelos de gestión

Las instituciones crean makerspaces por una gran variedad de razones, los arraiga en diferentes entornos operativos y recurre a diferentes modelos de gestión para administrarlos.

1.2 – Creación de un Makerspace

Al comparar las respuestas de 2019 con las de años anteriores, la creación de nuevos makerspaces, en los espacios que participaron en nuestra encuesta, alcanzó su punto máximo en 2017.

Los makerspaces independientes con ánimo de lucro recibieron una financiación inicial significativamente mayor en comparación con otros, normalmente bibliotecas y universidades de la misma categoría. Aun así, estos makerspaces recibieron más financiación inicial que los makerspaces independientes sin ánimo de lucro. La financiación inicial de los makerspaces independientes sin ánimo de lucro provino principalmente de los fundadores y de los ingresos iniciales. Los makerspaces independientes sin ánimo de lucro contaron con la financiación de los fundadores y los ingresos iniciales complementados por donaciones y subvenciones, mientras que otros recibieron fondos de una organización más grande. El alquiler, el personal, el equipo y los consumibles constituyen el mayor porcentaje de gastos en todos los tipos de espacios.

1.3 – Instalaciones y equipo

En todos los tipos de espacios, la mayoría de los makerspaces alquilan locales en lugar de tenerlos propios. Las tarifas de alquiler de los espacios independientes con ánimo de lucro suelen triplicar las de los independientes sin ánimo de lucro. El tipo de espacio creativo no siempre predice el tamaño de la instalación. En cuanto al alquiler, los espacios independientes pagan un alquiler medio de 2.000 dólares al mes. Los espacios con fines de lucro son más grandes y pagan un alquiler medio de 7.220 dólares; esto parece reflejarse en sus facturas de servicios públicos, con gastos de servicios públicos significativamente más altos. Los espacios institucionales tienen un alquiler medio de 3.100$. En su mayor parte, los makerspaces independientes con ánimo de lucro y independientes sin ánimo de lucro tienen personal equivalente. Todos los tipos de espacios han realizado inversiones significativas, siendo las organizaciones con fines de lucro las que más han invertido en mejoras.

1.4 – Gastos e ingresos en 2019

La cantidad total de dinero que que entra y sale de una entidad (es decir, el flujo de efectivo), puede hacer crecer o cerrar cualquier nuevo negocio, incluidos los makerspaces. La encuesta Nation of Makers’ Economies proporciona datos sobre el flujo de caja y los ha analizado para permitir que los makerspaces hagan fácilmente comparaciones dentro y entre los diferentes modelos de makerspaces. En cuanto a las fuentes de ingresos, los makerspaces independientes con ánimo de lucro son los más diversificados, seguidos por los espacios independientes sin ánimo de lucro y por los espacios institucionales. El mayor gasto de los espacios independientes con fines de lucro y sin fines de lucro es el alquiler, y el mayor gasto de los espacios institucionales son los salarios (figura 1.4a).

1.5 – Afiliación y cuotas

Además de pagar por la afiliación, puede haber otros gastos cuando se ofrecen en el espacio actividades de bricolaje. Aunque algunos espacios cobran por romper una herramienta, la mayoría no lo hace. Aproximadamente la mitad de los espacios independientes con ánimo de lucro y los independientes sin ánimo de lucro afirman que cobran por el uso de las herramientas, mientras que los espacios institucionales rara vez cobran.

1.6 – Personas atendidas

La misión, la ubicación, el modelo de negocio y el entorno de un makerspace pueden influir en el tipo de personas que atraen. En lo que respecta a la edad, la mayoría de los miembros de los espacios independientes con fines de lucro y los independientes sin fines de lucro tienen entre 25 y 55 años, mientras que la mayoría de las personas que utilizan los espacios institucionales tienen 24 años o menos. Los espacios institucionales son también los que cuentan con un mayor porcentaje de mujeres, aunque las tres categorías de makerspaces cuentan con más hombres que mujeres.

1.7 – Acceso al espacio y restricciones de afiliación

Los datos recogidos sobre el acceso hacen referencia a la variedad de formas en que los makerspaces estructuran sus opciones de afiliación. Cada makerspace es único en sí mismo. Sin embargo, al observar los diferentes tipos de espacios, nos dimos cuenta de que los makerspaces independientes con fines de lucro y los independientes sin fines de lucro siguieron tendencias similares en muchas categorías, incluyendo: el acceso, los niveles de membresía y la duración del período de membresía. Los espacios institucionales tienen una estructura muy diferente en cuanto a cuándo y cómo acceden sus usuarios al makerspace.

1.8 – Misión, servicios y herramientas

La misión es clave para una organización, sobre todo cuando se desarrolla o perfecciona un modelo de negocio. Los makerspaces institucionales han señalado mayoritariamente la educación como la principal prioridad de su misión, mientras que las organizaciones independientes sin ánimo de lucro han señalado el espacio de trabajo comunitario compartido como la principal prioridad. Los espacios independientes con fines de lucro mostraron que el espacio de trabajo comunitario compartido y la educación son prioridades igualmente importantes para su misión. No es de extrañar que todos los tipos de makerspaces incluyeran la educación como uno de los tres aspectos principales de su misión. Independientemente del tipo de espacio, la seguridad y la orientación sobre las herramientas es un programa que se ofrece con frecuencia.

1.9 – Acceso a las herramientas

El acceso compartido a las herramientas es esencialmente sinónimo del término makerspace. Sin embargo, los diferentes tipos de espacios tienen diferentes políticas y procedimientos para hacer un seguimiento y asegurar sus herramientas. En esta encuesta, encontramos que la mitad de los espacios hacen un seguimiento del uso de las herramientas. En todos los tipos de espacios, las herramientas más comúnmente bloqueadas son las CNC, las cortadoras láser y las impresoras 3D. Muchas de las herramientas más básicas, como los ordenadores, el trabajo del metal y la carpintería, no están bloqueadas y son fácilmente accesibles.

1.10 – Marketing

El marketing es una parte crucial del desarrollo y el crecimiento de los miembros y hay una multitud de plataformas, aplicaciones y mecanismos disponibles para llegar a nuevas audiencias. Los espacios independientes con fines de lucro parecen realizar más actividades de marketing que los espacios independientes sin fines de lucro o los espacios institucionales. En general, la mayor parte del marketing de los makerspaces se lleva a cabo a través de Instagram y Facebook, seguidos de los correos electrónicos.

Encuestas

PDF of Member QuestionsPDF of Leadership QuestionsPDF of Economy Questions

¿Qué tipo de herramientas deberíamos ofrecer en un makerspace?

Jennifer Deafenbaugh. Let’s Talk Tools. Survey of Makerspaces Annual Report. Make The idea, 2018

Ver completa

Una de las primeras preguntas que se hace la gente, cuando se reúne para crear un makerspace, es: «¿Qué tipo de herramientas deberíamos ofrecer?». La respuesta a esta pregunta tiene varios niveles. Por ejemplo, ¿quién tiene en tu espacio experiencia con las herramientas que te gustaría ofrecer? ¿Qué tipo de cosas quiere hacer la gente que entra al espacio y que quieren aprender a hacer? ¿Cuáles son los objetivos del makerspace y qué tipo de herramientas puedes proporcionar razonablemente?

No hay una respuesta exacta, ni correcta ni incorrecta, a la pregunta de qué herramientas son las mejores, pero sin duda hay herramientas que se utilizan más que otras. Más importante que cualquiera de ellas, incluso, es la cuestión de «cómo mantenemos esta herramienta si se estropean – y quiénes van a ser capaz de arreglarlas».

En la encuesta se combinaron herramientas y espacios porque, en el caso de herramientas como una sierra de cinta o un taladro de mano, tiene sentido incluirlas en una categoría mayor, como «taller de madera». Dicho esto, algunas herramientas son más grandes, más complejas o más versátiles que otras. Las cortadoras láser, por ejemplo, son muy populares en los makerspaces que las tienen.

La popularidad de las herramientas y servicios varía ligeramente en función del tipo de makerspace. El taller de madera, la impresión en 3D, la costura, las herramientas de corte por láser y los laboratorios informáticos se encuentran entre las herramientas y servicios más populares de todos los espacios. Entre la respuesta otros, se incluyen estudios de danza y otros que ofrecen herramientas de producción de vídeo y multimedia.

Cabe destacar que la «costura» es el tercer tipo de actividad más común dentro de los 82 makerspaces encuestados. Aunque tradicionalmente la costura se ha considerado un arte femenino, cada vez es más popular y la practican tanto hombres como mujeres. La popularidad del cosplay y la facilidad de acceso a las herramientas necesarias para coser pueden ser una gran parte de la razón de ello.

Sin embargo, las herramientas no hacen al makerspace. Lo más importante de estos espacios es la comunidad que reúnen. Así como el tiempo que dedican al trabajo y al voluntariado para poder hacer de sus comunidades lugares más vibrantes.