Archivo de la categoría: Informes

El programa «Lavar y aprender» de las bibliotecas públicas de Minesota lleva el aprendizaje a las lavanderías

detroit-laveries-enfants-wash


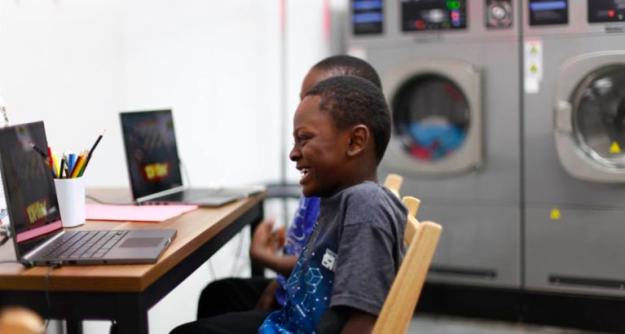
Bibliotecas en las esquinas, en los parques y en las estaciones de metro. ¿Por qué no en lavanderías? Imagínate un sábado cualquiera, cuando muchas familias aprovechamos para hacer las tareas pendientes de la semana. Tu y los niños estáis haciendo recados, incluyendo una parada de varias horas en la lavandería. Ellos se aburren, tú te aburres…. ¿Y si pudieras usar ese tiempo de lavadora para algo como la educación? ¿Y si tu lavandería tuviera los servicios de una biblioteca?


Las bibliotecas de Minesota junto con el grupo sin fines de lucro Libraries Without Borders. han diseñado un curioso programa denominado «Wash and Learn». El programa consiste en la instalación de ordenadores portátiles y puntos de acceso WiFi en las lavanderías y será apoyado por bibliotecarios que estarán en el lugar durante unas horas cada sábado hasta principios de octubre para dirigir talleres, realizar cuentos para niños y ayudar a la gente a acceder a los recursos de la biblioteca. También habrá estantes de libros y otros materiales que la gente quiera sacar en préstamo un libro o leer en el propio lugar.

Entre los talleres que se proponen en el servicio «Wash and Learn» está cómo llenar formularios de impuestos, cómo crear un correo electrónico, elaborar un «curriculum vitae» para solicitar un puesto de trabajo, contratar un seguro médico, o que actividades puedo hacer con mis hijospara ayudarles a tener éxito en la escuela.

La biblioteca de lavandería esta activa los sábados en la lavandería Giant Wash de St Paul en Minesota hasta octubre, comenzando su actividad  a las 11 de la mañana . Los usuarios que se inscriban en el programa entre las 11 y la 1 del mediodía recibirán un lavado y secado gratis en la lavandería, cortesía de Giant Wash. De momento St. Paul es la única ciudad de Minnesota que está probando el programa, pero los funcionarios esperan llevarlo a otros lugares si tiene éxito. Anteriormente este programa se hizo en Detroit.

Catherine Penkert, directora del sistema de bibliotecas de St. Paul, dijo que debido a problemas de horarios y transporte, no todas las familias pueden acudir regularmente a una sucursal de la biblioteca cuando la necesitan. El programa «Wash and Learn» tiene como objetivo ayudar a cerrar esa brecha digital. «las personas tienen horarios de trabajo muy ocupados, horarios escolares muy ocupados, y puede ser difícil llegar a nosotros», dijo. «Por eso queremos pensar más allá de nuestros edificios y conocer a la gente donde están con nuestro personal y recursos bibliotecarios».

«Estoy emocionada de ver el lanzamiento de esta fabulosa alianza», señaló en un comunicado de prensa Jennifer Nelson, bibliotecaria estatal de Minnesota. «Hay tantas maneras en que la gente en Minnesota puede conectarse con las bibliotecas, y esta novedosa forma de divulgación promete ayudar a inculcar el valor del acceso abierto y equitativo a la información en todo el estado».

Las lavanderías son «anclajes para la comunidad». El planteamiento del servicio era encontrar esos espacios en los que casi nos vemos forzados a estar ociosos para de ese modo poder llegar a las personas que no disponen ni de tiempo, ni de recursos para desplazarse a una biblioteca de manera habitual. El programa convierte los locales de lavado en en estaciones de computación, trae estantes con libros apropiados para el nivel de lectura, y proporciona personal de la biblioteca local y facilitadores para dirigir los programas.


La libertad de prensa bajo amenaza en EE.UU.

usmedia_reportcover_web


«Media Freedom in US Under Threat» International Press Freedom
Mission to the United States. Committee to Protect Journalists (CPJ), 2018

Texto completo

Los medios de comunicación de Estados Unidos -uno de los mejor protegidos del mundo- se enfrentan a desafíos que amenazan la libertad de prensa. Esta es la conclusión de un informe sobre la libertad de prensa, un año después de la toma de posesión del presidente Donald J. Trump.


A través de entrevistas con periodistas en Texas, Missouri, Wisconsin, Illinois y Washington D.C., la misión recopiló información sobre los desafíos que los trabajadores de los medios de comunicación enfrentan a nivel local y nacional.

El informe de la misión se publicó el 3 de mayo de 2018, Día Mundial de la Libertad de Prensa. Demuestra que los ataques del presidente Trump a los medios de comunicación, a través de su cuenta de Twitter y en conferencias de prensa, están exacerbando un entorno ya hostil para los periodistas en Estados Unidos. Los hallazgos  pintan un panorama perturbador para libertad de prensa en los Estados Unidos. En los últimos años, las organizaciones de defensa de la libertad de prensa se han preocupado cada vez más por los desafíos a los que se enfrentan los medios de comunicación en Estados Unidos (EE.UU.). Entre esos problemas figuran: el número sin precedentes de enjuiciamientos contra denunciantes; la restricción de la información pública por motivos de seguridad nacional; la estigmatización directa de los trabajadores de los medios de comunicación por parte de los políticos; y los ataques físicos y las detenciones arbitrarias de periodistas por parte de funcionarios encargados de hacer cumplir la ley.

Otras amenazas importantes a la libertad de los medios de comunicación en los EE.UU. son:

  • El hecho de que los funcionarios encargados de hacer cumplir la ley no reconozcan el derecho de los periodistas a informar libremente sobre acontecimientos de interés público.
  • Algunos periodistas han sido arrestados e incluso agredidos por agentes de la ley a nivel local y estatal, mientras cubrían protestas.
  • Aumento de las paradas y registros fronterizos a periodistas. Se ha pedido a los periodistas que entreguen dispositivos electrónicos, se les ha detenido o incluso se les ha denegado la entrada a los Estados Unidos.
  • Un sistema de libertad de información lento e insensible, que impide la divulgación de información de interés público.


El informe describe cinco áreas de intersección de preocupación, que son fundamentales para la la protección de la libertad de los medios de comunicación.

  1. Protestas y eventos públicos
  2. Cruce de fronteras
  3. Protección de la fuente
  4. Libre circulación de la información
  5. Deterioro de la retórica


Perspectivas de los líderes de la industria sobre la transformación digital en la industria editorial

front-cover-640x300-c-default


Frankfurter Buchmesse, Industry Leaders’ Perspectives on the Digital Transformation Journey in Publishing Middleton, [e-Book]  MA, Imbue Partners, 2018

Texto completo


El libro blanco de Frankfurter Buchmesse, Industry Leaders’ Perspectives on the Digital Transformation Journey in Publishing (Perspectivas de los líderes de la industria sobre el viaje de la transformación digital en la industria editorial), se basa en entrevistas con líderes de los sectores de las ciencias, la tecnología y la ingeniería, la educación y el comercio. El objetivo era obtener información sobre cinco elementos fundamentales de la  transformación digital: Almacenamiento de contenidos, metadatos, agilidad de contenidos, capacidad de descubrimiento y colaboración. Las entrevistas se llevaron a cabo a principios de 2017 e incluyen a líderes de alto nivel que ocupan puestos de vicepresidente y/o director. Aquí recogemos algunos de los hallazgos más relevantes

Sobre cómo están progresando los editores con la transformación digital

  • La mitad de los entrevistados cree que sus actuales esfuerzos de transformación fueron a la par que los del resto de la industria editorial.
  • Las organizaciones de STM citaron inversiones significativas en 3 de las 5 áreas de transformación en los últimos años, reforzando su pretensión de «liderar» el resto de la industria.
  • Por el contrario, más del 30 por ciento de los encuestados de Trade y el 50 por ciento de los de EDU consideran que sus empresas están quedando rezagadas con respecto a la industria en el camino de la transformación.
  • El 50 por ciento de los editores entrevistados están buscando maneras de reemplazar los ingresos decrecientes de los formatos impresos y la publicidad, y el 41 por ciento está buscando nuevas opciones de productos.


Sobre los metadatos

  • En el momento de esta investigación, los metadatos se consideraban de la mayor importancia en la transformación digital -un 4,6 sobre 5- y tenían la segunda calificación más baja por su capacidad organizativa actual -un 2,0 sobre 5-.
  • Los editores perciben los metadatos como algo difícil de hacer y aún más difícil de hacer bien.
  • Se espera que desafíos como la falta de coherencia de las normas, la actualización de los archivos, la dirección del cambio cultural, la necesidad de nuevas competencias y la evolución de las tecnologías planteen problemas en los próximos cinco años.


Agilidad de contenidos y capacidad de reutilización

  • La agilidad del contenido se clasificó como el tercer atributo más importante en el viaje de transformación en general, pero variaba en prioridad entre STM, Trade y EDU.
  • El sector de la educación destacó la reutilización de contenidos como un factor clave para el aprendizaje personalizado, el contenido específico y el análisis predictivo sobre las necesidades de los alumnos. Estos son esenciales para el eLearning.
  • La agilidad del contenido fue calificada como menos importante para los editores de libros de audiencia general y tuvo la segunda mayor variación entre importancia y capacidad actual, justo después de los metadatos.


Sobre el descubrimiento

  • La capacidad de descubrimiento obtuvo una puntuación de 4,5 sobre 5 en «importancia para la empresa» – el segundo elemento más alto de los cinco elementos de transformación digital. Los editores también evaluaron sus capacidades actuales en 2,5 de 5, la calificación más alta de todas las áreas de transformación encuestadas.
  • Aquellos editores que recientemente han mejorado su almacenamiento de contenido y metadatos se sienten más fuertes con respecto a la capacidad de descubrimiento.
  • El 30 por ciento de los editores entrevistados hablaron de los recientes esfuerzos en plataformas, widgets y servicios de socios que están mejorando la capacidad de descubrimiento.
  • Un 30 por ciento adicional señaló que están revisando activamente herramientas adicionales para ayudar a los usuarios finales a descubrir el contenido.


Sobre la colaboración

  • Los editores utilizaron los términos «fragmentado», «inconsistente» y «limitado» para describir las actuales capacidades de colaboración automatizada. A pesar de esta experiencia inferior, el correo electrónico y Excel se consideran herramientas suficientes para compartir contenido.
  • De los cinco elementos discutidos en las entrevistas, la colaboración ocupó el último lugar en `importancia para la empresa’ para STM y el penúltimo lugar para Trade y EDU.
  • Sólo un editor dijo que su plataforma de colaboración dedicada les proporcionaba capacidades superiores a la media y acceso a nuevas oportunidades de ingresos cuando trabajaban con autores.


Algunos consejos aportados por los encuestados

  • Entender al cliente
  • Tener en cuenta la cultura de su empresa
  • No subestimar el esfuerzo que se necesitará para hacer un cambio
  • Cuestionarse todo
  • Usar lo que está disponible


Informe sobre los resultados de la ciencia, la investigación y la innovación en la UE


imagentribunailustracin_5ce243b2

Science, Research and Innovation Performance of the EU. Bruselas, European Commission, 2018.

Texto completo


Infografía

Este informe analiza el rendimiento de Europa en ciencia, investigación e innovación y los factores que impulsan dicho rendimiento en un contexto global y hace recomendaciones para el futuro. Combina un análisis macroeconómico exhaustivo basado en indicadores con una profunda investigación analítica sobre importantes temas de política. La edición de 2018 muestra que Europa tiene una oportunidad única de liderar la próxima ola de innovación en ámbitos en los que la tecnología digital se encuentra con el mundo físico.

Estos ámbitos afectan a todos los sectores de la economía y la sociedad e incluyen, entre otros:

  • Fabricación digital
  • Genómica
  • Inteligencia artificial
  • Internet de las cosas


Datos:

  • El crecimiento de la productividad  entre 2000-2013 fue del del 30% en el 5% de las empresas fue el mayor crecimiento de la productividad.
  • El bajo crecimiento de la productividad entre 2007 y 2016 (0,1 %) frena un crecimiento económico más sólido en Europa
  • Europa es una potencia en I+D ( 7% de la población mundial, el 20% de la I+D mundial y 1/3 de todos los productos de alta calidad de publicaciones científicas. Pero Europa no logra transformar el liderazgo en la ciencia al liderazgo en innovación y espíritu emprendedor
  • No hay ninguna empresa europea entre las 15 primeras del mundo por capitalización bursátil
  • La Inversión en I+D de las empresas de la UE es del 1,3%
  • Europa dispone del 20% de capital riesgo disponible en comparación con EE.UU.
  • El 30% de las publicaciones de I+D de la UE están en acceso abierto. Cuando en 2009 eran sólo el 22%
  • El capital invertido en empresas zombis (empresas improductivas incapaces de cubrir sus pagos de intereses durante tres años consecutivos) fue un 28% en Grecia, un 19% en Italia y un 15,5 en España.
  • La intensidad media de I+D es del 4,2% en las 30 principales regiones. Todas ellos se encuentran en Europa Occidental y representan el 36% de la inversión total en I+D. La media de la UE indica la brecha regional en materia de innovación.


Maximizar el rendimiento de las inversiones digitales: Libro blanco

como-calular-el-retorno-de-la-inversion-min

Maximizing the Return on Digital Investments. [e-Book]  Ginebra, World Economic Forum, 2018.

Texto completo


Las tecnologías digitales ofrecen nuevas formas para que las empresas crezcan y sean más productivas. Sin embargo, no está del todo claro sobre cómo afectan las inversiones en nuevas tecnologías a la productividad. Este Libro Blanco aborda esta cuestión analizando el impacto en el valor de negocio de las inversiones en nuevas tecnologías y proporcionando recomendaciones para maximizar dicho valor. Incluye un análisis econométrico del impacto en la productividad de las nuevas tecnologías utilizando datos de una muestra de más de 16.000 empresas de 14 industrias y un análisis, a través de entrevistas y talleres con líderes de la industria, de los principales facilitadores y principios de ejecución para maximizar el retorno de las inversiones digitales.

La importancia de la lectura infantil y juvenil en España

cubierta-informe.jpg

Los libros infantiles y juveniles en España.Madrid : Ministerio de Educación y Cultura, 2018

Texto completo

El libro infantil y juvenil goza actualmente de gran consideración y prestigio en España.Conscientes de la importancia de este subsector, uno de los principales motores de la industria editorial en nuestro país y que además está íntimamente ligado con el desarrollo del hábito lector, el Observatorio de la Lectura y el Libro viene realizando en los últimos años un informe monográfico anual sobre el libro infantil y juvenil, en el que trata de aunar una visión cuantitativa y cualitativa de la cuestión.

En este  informe se presentan algunos aspectos como el  resumen global del año 2017 y lo que llevamos de 2018, datos de producción durante 2016, datos de facturación ese mismo año , rasgos y tendencias de la oferta editorial del libro infantil y juvenil en 2017 y la  situación actual de la lectura infantil y juvenil en España.

Principalmente este informa esta destinado a aquellos interesados en la edición para los lectores infantiles y juveniles, así como a los que trabajan por el fomento de la lectura en estas edades. Como bien indica el Plan de Fomento de la Lectura 2017-2020 “Leer te da vidas extra”, infancia y juventud representan una etapa esencial a la hora de desarrollar el gusto por la lectura, de garantizar una futura
sociedad lectora.

Datos destacados:

  •  51.592.000 ejemplares producidos al año
  • 3º subsector con mayor facturación
  • En 2016 se concedieron un total de 9.317 ISBN a libros infantiles y
    juveniles, un 17,7% más que el año anterior, mientras que el total
    del sector experimentó una subida del 8,3%
  • El libro infantil y juvenil es el primer subsector con mayor número
    de traducciones, representando el 34,3%
  • En 2016, un total de 628 agentes editoriales editaron literatura
    infantil y juvenil, un 6,1% más que en el año anterior
  • La edición digital en infantil y juvenil sube casi un 27% y representa
    el 4% del total de la edición digital. El 10% de los libros de este
    subsector se editan en este formato


Aumento de los niveles de dependencia tecnológica. El 74% de los propietarios de teléfonos móviles dicen que sería difícil renunciar a su dispositivo

1

Perrí, Andrew. Declining share of Americans would find it very hard to give up TV. New York: Pew Research Centre, 2018

Texto completo

Aumenta el porcentaje de los propietarios de teléfonos móviles y de los usuarios de Internet que afirman que sería muy difícil renunciar a su teléfono móvil o a Internet, respectivamente. y disminuye la proporción de estadounidenses encontraría muy difícil dejar la televisión. Apenas el 31% de los estadounidenses dicen que sería muy difícil dejar de ver la televisión, un descenso de 13 puntos porcentuales con respecto a 2006. 

Se estima que el 96.5% de los hogares estadounidenses tienen un televisor. Sin embargo, sólo alrededor de un tercio de los estadounidenses dice que sería «muy difícil» dejar de ver la televisión -muy inferior a la proporción de adultos estadounidenses que dicen lo mismo sobre su teléfono móvil o Internet, según una encuesta del Pew Research Center realizada en enero.

Hoy en día, sólo el 31% de los estadounidenses dicen que sería muy difícil dejar la televisión, un descenso de 13 puntos porcentuales con respecto a una encuesta realizada en 2006 por el Centro. En total, poco más de la mitad de los adultos de EE.UU. (55%) dicen que no les sería muy difícil abandonar la televisión.

Por el contrario, aproximadamente la mitad (52%) de los propietarios de teléfonos móviles dicen que sería muy difícil renunciar a su teléfono móvil o smartphone, y una proporción similar de usuarios de Internet (50%) dice que sería muy difícil renunciar a Internet. Cada uno de ellos representa un aumento notable en comparación con 2006. En total, el 74% de los propietarios de teléfonos móviles dicen que sería algo difícil renunciar a su dispositivo móvil, y el 73% de los adultos en línea dicen lo mismo sobre Internet en general.

A pesar de que una proporción cada vez mayor de estadounidenses utiliza diversas plataformas de medios sociales, sólo el 14% de estos usuarios dicen que sería muy difícil dejar de utilizar los medios sociales por completo. Esa cifra no ha variado en gran medida con respecto a una encuesta realizada en 2014. Al mismo tiempo, la proporción de usuarios de medios sociales que dicen que estas plataformas serían al menos un poco difíciles de abandonar ha aumentado en 12 puntos porcentuales durante ese tiempo (del 28% en 2014 al 40% en la actualidad).

Los estadounidenses mayores y los más jóvenes difieren sustancialmente en sus respuestas a estas preguntas, especialmente cuando se trata de la televisión. Alrededor de la mitad (48%) de las personas de 65 años o más dicen que sería muy difícil dejar de ver la televisión, el triple de la proporción de jóvenes (de 18 a 29 años) que dicen lo mismo (16%). Encuestas anteriores del Centro de Investigación Pew han encontrado que los jóvenes informan que la forma principal de ver la televisión es a través de un servicio de streaming en línea, en lugar de una suscripción tradicional de cable o satélite.

Por el contrario, los jóvenes que usan otras tecnologías son más inclinados que los adultos mayores a decir que sería muy difícil renunciar a sus teléfonos móviles (52% vs. 42%), a los medios sociales (18% vs. 10%) o a Internet en general (56% vs. 38%).

Entre los estadounidenses en general, una gran mayoría ahora es propietaria de un teléfono inteligente o utiliza Internet, y aproximadamente siete de cada diez utiliza los medios sociales, según encuestas realizadas por el Centro.

Casi el 90% de las personas dice que Internet ha sido algo bueno para las personas y la sociedad en general


Smith, A. and T. Caiazza (2018). [e-Book] Declining Majority of Online Adults Say the Internet Has Been Good for Society. New York, Pew Research Center, 2018

Texto completo


La mayoría de los adultos en línea dicen que Internet ha sido bueno ellos y para  para la sociedad en general, pero al mismo tiempo crece el número de personas que también ven aspectos negativos del uso de esta tecnología. Por otra parte, los contornos de la conectividad están cambiando: Uno de cada cinco estadounidenses son ahora usuarios de Internet «sólo a través de teléfonos inteligentes» en sus hogares.


Los estadounidenses tienden a ver el impacto de Internet y otras tecnologías digitales en sus propias vidas de manera muy positiva, según las encuestas del Pew Research Center a lo largo de los años. Una encuesta de adultos estadounidenses realizada en enero de 2018 encuentra evidencias continuas de esta tendencia, la gran mayoría de los usuarios de Internet (88%) dice que Internet, en general, ha sido algo bueno para ellos personalmente.

Pero incluso cuando ven el impacto personal de Internet de manera positiva, los estadounidenses se han vuelto algo más ambivalentes sobre el impacto de la conectividad digital en la sociedad en su conjunto. Una gran mayoría de adultos en línea (70%) sigue creyendo que Internet ha sido algo bueno para la sociedad. Sin embargo, la proporción de adultos en línea que dicen esto ha disminuido en un modesto, pero significativo porcentaje de 6 puntos desde principios de 2014, cuando el Pew Research hizo la primera pregunta. Esto se equilibra con un aumento correspondiente (del 8% al 14%) en la proporción de adultos en línea que dicen que el impacto social de Internet es una mezcla de lo bueno y lo malo. Mientras tanto, el porcentaje que dice que Internet ha sido algo mayormente malo para la sociedad no ha cambiado mucho en ese tiempo: el 15% lo dijo en 2014, y el 14% lo dice hoy en día.

Este cambio de opinión con respecto al último impacto social de Internet es particularmente marcado entre los estadounidenses más mayores, a pesar del hecho de que los adultos han sido especialmente rápidos adoptadores de tecnologías de consumo como los medios sociales y los teléfonos inteligentes en los últimos años. Hoy en día, el 64% de los adultos en línea de 65 años de edad y mayores dicen que Internet ha sido en su mayor parte algo bueno para la sociedad. Eso representa una disminución de 14 puntos desde el 78% que dijo esto en 2014. Las actitudes de los adultos más jóvenes se han mantenido más consistentes durante ese tiempo: el 74% de los usuarios de Internet entre las edades de 18 a 29 años dicen que Internet ha sido en su mayoría bueno para la sociedad, en comparación con el 79% que lo dijo en 2014.

En cuanto al grado formativo, la respuesta es muy similar a los datos de la encuesta de 2014, es más probable que los graduados universitarios digan que Internet ha tenido un impacto positivo en la sociedad (y menos probable que digan que ha tenido un impacto negativo) que aquellos con niveles más bajos de educación. Entre los adultos en línea con un título universitario, el 81% dice que el impacto de Internet en la sociedad ha sido mayormente bueno y sólo el 7% dice que ha sido mayormente malo. Por el contrario, el 65% de los que tienen un diploma de bachillerato o menos dicen que Internet ha tenido un impacto mayormente bueno en la sociedad, y el 17% dicen que su impacto ha sido mayormente malo.

Los puntos de vista positivos de Internet suelen estar vinculados al acceso a la información y a la conexión con otros; los puntos de vista negativos se basan en una gama más amplia de cuestiones.

Aquellos que piensan que Internet ha tenido un buen impacto en la sociedad tendieron a concentrarse en dos temas clave, según los ítems de seguimiento que permitieron a los encuestados explicar sus puntos de vista con sus propias palabras. La mayoría (62% de los que tienen una opinión positiva) mencionaron cómo Internet facilita y acelera el acceso a la información. Mientras tanto, el 23% de este grupo mencionó la capacidad de conectarse con otras personas, o las formas en que Internet les ayuda a mantenerse más en contacto con amigos y familiares.

Por el contrario, aquellos que piensan que Internet es algo malo para la sociedad dieron una gama más amplia de razones para sus opiniones, sin que se destaque ningún tema en particular. El tema más común (mencionado por el 25% de los encuestados) fue que Internet aísla a las personas entre sí o que hace que las personas pasen demasiado tiempo con sus dispositivos. Estas respuestas también incluían referencias a la difusión y prevalencia de noticias falsas u otros tipos de información falsa: El 16% mencionó este tema. Alrededor del 14% de los que piensan que el impacto de Internet es negativo citaron preocupaciones específicas sobre su efecto en los niños, mientras que el 13% sostuvo que fomenta la actividad ilegal. Una pequeña parte (5%) expresó preocupaciones sobre la privacidad o sobre si la información personal sensible está disponible en línea.

Uno de cada cinco estadounidenses son ahora usuarios de Internet «sólo a través de teléfonos inteligentes» en sus hogares. Estos cambios de actitud están ocurriendo en un paisaje más amplio en el que las opciones de acceso disponibles para los estadounidenses están cambiando dramáticamente. Más notablemente, uno de cada cinco estadounidenses (20%) son ahora «sólo usuarios de teléfonos inteligentes» en casa – es decir, tienen un teléfono inteligente pero no se suscriben al servicio de banda ancha tradicional donde viven. Este porcentaje representó un aumento de 7 puntos en comparación con los datos de 2015, cuando el 13% de los estadounidenses eran usuarios de teléfonos inteligentes solamente. Aproximadamente dos tercios de los estadounidenses (65%) dicen que disponen de un servicio de banda ancha en su domicilio, cifra muy similar al 67% que dijo esto en julio de 2015.

La proporción de personas que sólo disponen de una conexión a Internet en casa son aquellos con un nivel de formación inferior, en relación con quienes disponen de un servicio de banda ancha en casa. También informan que viven en hogares de bajos ingresos. Por ejemplo, el 31% de los estadounidenses con un ingreso familiar anual de menos de 30,000 $ son usuarios de Internet que utilizan sólo teléfonos inteligentes,  y más del triple de la proporción entre los que viven en hogares que ganan 75,000$ o más por año (9%). Este fenómeno también es notablemente más frecuente entre los que respondieron que eran de color e hispanos que entre los blancos.

Por el contrario, los estadounidenses relativamente bien educados y económicamente acomodados tienen muchas más probabilidades de decir que tienen una conexión de banda ancha tradicional en casa. Casi nueve de cada diez estadounidenses en hogares que ganan 75,000$ o más por año dicen que se suscriben al servicio de banda ancha en el hogar, casi el doble de la tasa entre aquellos que ganan menos de 30,000$ por año (45% de los cuales tienen servicio de banda ancha en el hogar).

Más allá de esta creciente dependencia de los teléfonos inteligentes para el servicio de Internet en el hogar en lugar del servicio de banda ancha tradicional, también es notable que el 15% de los estadounidenses indican que no tienen servicio de banda ancha en casa ni un teléfono inteligente. Una gran parte de este grupo no está en línea, y  el 11% informan que no utilizan Internet ni el correo electrónico desde ningún lugar. En otros casos, la parte sin banda ancha doméstica o un teléfono inteligente representa a los estadounidenses que se conectan por otros medios.

Y, al igual que en el caso del uso exclusivo de Internet por parte de los teléfonos inteligentes, los que carecen de servicio de banda ancha y de un teléfono inteligente tienen una probabilidad desproporcionada de pertenecer a ciertos segmentos de la población. Más notablemente, el 40% de los estadounidenses de 65 años de edad y mayores están dentro de esta categoría. Esto también es así en el caso de minorías residentes rurales (25%), aquellos que no han asistido a la universidad (25%) y aquellos de hogares que ganan menos de 30,000$ por año (23%).


La fuerza del sector del libro en España

sector-libro-2018.jpg

El sector del libro en España. Gobierno de España: Ministerio de educación, cultura y deporte, 2018

Texto completo

El informe El sector del libro en España recoge los datos más relevantes de las principales estadísticas españolas de referencia en el ámbito de la edición y comercialización del libro, así como información relativa a la actividad de algunos de los agentes en él involucrados. El objetivo es facilitar en un solo documento los datos más significativos del sector e incidir al mismo tiempo en algunas diferencias metodológicas que en ocasiones pueden dificultar la correcta interpretación de la información. El informe, cuya primera edición se remonta a noviembre de 2011, tiene carácter permanente. Esto es, teniendo como periodo de referencia el año anterior, va incorporando progresivamente nuevos datos siguiendo el ritmo de publicación de los diversos estudios con la finalidad de ofrecer una radiografía del sector lo más actualizada posible.

El sector del libro constituye un importante motor económico del panorama cultural español. A pesar de la crisis y del actual proceso de transformación tecnológica, el sector del libro español continúa dando muestras de gran solidez y capacidad de adaptación, reflejando una importante actividad empresarial.

En definitiva, la industria editorial española es una de las más potentes y antiguas de Europa y una de las industrias españolas con mayor proyección internacional. Su evolución, no obstante, vendrá marcada por la necesidad de un mayor ajuste de la producción a las demandas del mercado y su adaptación a las transformaciones tecnológicas.

El sector de Libros y prensa aportó en 2015 el 0,8% del PIB total y el 33,7% del PIB en el conjunto de actividades culturales. Es además una importante fuente generadora de empleo. En 2016, en España, el empleo cultural en su conjunto proporcionó 544.700 puestos de trabajo, 49.750 de ellos —el 9,1%— en el ámbito de la edición de libros, periódicos y otras actividades editoriales.

Otro de los grandes factores que influyen positivivamente en este sector es  la potencia del idioma español , hoy en día existem más de 572 millones de hispanohablantes en el mundo, el 7,8% de la población mundial. Asimismo las proyecciones indican que la comunidad hispanohablante continuará creciendo y alcanzará, en el año 2050, los 754 millones de personas. En 2060, señala también el informe, Estados Unidos será, después de México, el segundo país hispanohablante del mundo, representando, con 119 millones de hispanohablantes

Datos destacados:

  • España es el 5º país europeo con mayor potencia editorial.
  • Es el 9º mercado del libro mas grande del mundo.
  • Se producen un total de 224.054.000 ejemplares
  • Total de 2.889 millones de euros de volumen de ventas al año
  • El Índice de lectores en España es de un 62,2% de la población
  • Mas del 35% de la población esta suscrito como usuario a una biblioteca.

España nación cloud, nación digital: recomendaciones para construir una España inteligente.


espana-nacion-cloud-whitepaper_hi


España Nación Cloud. Madrid: CISPE, 2018

Texto completo


Adigital y CISPE (Asociación Proveedores de Servicios de Infraestructura en la Nube en Europa) presentan un documento en el que analizan los beneficios del cloud y las barreras existentes para su desarrollo en nuestro país, y ofrecen una serie de recomendaciones para construir una España Inteligente.

Nuestro país necesita un verdadero compromiso político con la transformación digital con la nube como habilitador imprescindible de este cambio; es decir, precisamos de una gestión de la nube profesionalizada e incluso que se ajusten los marcos contable y de contratación del Sector Público para establecer nuevos modelos de facturación y para que los costes de implantación del cloud no se consideren un gasto sino una inversión. Pero también hacen falta medidas en el sector empresarial, para impulsar la formación de los grandes, medianos y pequeños negocios de nuestro país y mejorar los planes e incentivos para la adopción de esta tecnología.

Se trata de aprovechar las oportunidades que brinda el cloud no solo para responder de manera más rápida, eficiente y barata a las necesidades de administraciones, empresas y particulares, sino también para ofrecernos servicios más seguros, en definitiva, para fomentar la innovación que necesita nuestro país.

De todas estas cuestiones se habla en el documento España Nación Cloud. Un informe realizado en cooperación con CISPE (la asociación Proveedores de Servicios de Infraestructura en la Nube en Europa) en el que se analizan las oportunidades que ofrece el cloud para nuestro país.