Archivo de la categoría: Informes

La era de la analítica: Competir en un mundo basado en datos


captura-30

Bughin, Jacques ; Manyika,James.The age of analytics: Competing in a data-driven world, McKinsey Global Institute, 2016

Texto completo

El potencial de los Big Data sigue creciendo. Aprovechar al máximo significa que las instituciones y empresas deben incorporar el análisis en su visión estratégica y utilizarlo para tomar mejores y más rápidas decisiones.


¿Son los datos Big Data una entelequia? Un nuevo informe del McKinsey Global Institute (MGI), The age of analytics: Competing in a data-driven world, sugiere que la gama de aplicaciones y oportunidades basada en los datos masivos ha crecido y continuará expandiéndose. Dados los rápidos avances tecnológicos, la cuestión para las empresas ahora es cómo integrar nuevas capacidades en sus operaciones y estrategias y posicionarse en un mundo en el que el análisis puede dar un vuelco a industrias enteras.

El volumen de datos sigue duplicándose cada tres años a medida que llega información de plataformas digitales, sensores inalámbricos, aplicaciones de realidad virtual y miles de millones de teléfonos móviles. La capacidad de almacenamiento de datos ha aumentado, mientras que su costo se ha desplomado. Los científicos de datos tienen ahora a su disposición una potencia de cálculo sin precedentes, y están ideando algoritmos cada vez más sofisticados.

Los mayores avances se han producido en los servicios basados en la localización y en la venta al por menor en EE.UU. Por el contrario, la industria manufacturera, el sector público de la UE y la sanidad han capturado menos del 30 por ciento del valor potencial. Y han surgido nuevas oportunidades desde 2011, ampliando aún más la brecha entre los líderes y los rezagados.

Las empresas líderes están utilizando sus capacidades no sólo para mejorar sus operaciones principales, sino también para lanzar modelos de negocio completamente nuevos. Los efectos de red de las plataformas digitales están creando una situación en la que aquellas empresas que se anticipan a trabajar con datos se llevan la mayor parte en algunos mercados. Las empresas líderes tienen un talento analítico notablemente profundo que se enfrenta a diversos problemas, y están buscando activamente maneras de entrar en otras industrias. Estas empresas pueden aprovechar su conocimiento de la escala y los datos para añadir nuevas líneas de negocio, y esas expansiones están difuminando cada vez más los límites de los sectores tradicionales.


Ciudades inteligentes: Soluciones digitales para un futuro más habitable

captura-10

Smart cities: Digital solutions for a more livable future”. McKinsey Global Institute, 2018

Texto completo


A medida que las ciudades se hacen más inteligentes, se vuelven más habitables y más receptivas, y hoy en día sólo estamos viendo un anticipo de lo que la tecnología podría hacer con el tiempo en el entorno urbano.


Hasta hace poco, los líderes de la ciudad pensaban en las tecnologías inteligentes principalmente como herramientas para ser más eficientes entre bastidores. Ahora la tecnología está impactando más directamente en las vidas de los residentes. Los teléfonos inteligentes se han convertido en las claves de la ciudad, poniendo en manos de millones de personas información instantánea sobre tránsito, tráfico, servicios de salud, alertas de seguridad y noticias de la comunidad.

Hoy en día, las ciudades van más allá de la fase piloto y utilizan datos y tecnologías digitales para obtener resultados más relevantes y significativos para los residentes. Después de una década de prueba y error, los líderes municipales se están dando cuenta de que las estrategias de las ciudades inteligentes comienzan con la gente, no con la tecnología. «La «inteligencia» no se trata sólo de instalar interfaces digitales en la infraestructura tradicional o de racionalizar las operaciones de la ciudad. También se trata de utilizar la tecnología y los datos para tomar mejores decisiones y ofrecer una mejor calidad de vida.

La calidad de vida tiene muchas dimensiones, desde el aire que respiran los residentes hasta la seguridad que sienten al caminar por las calles. El último informe del McKinsey Global Institute (MGI), Smart cities: Soluciones digitales para un futuro más habitable, analiza cómo decenas de aplicaciones digitales abordan este tipo de preocupaciones prácticas y muy humanas. Descubre que las ciudades pueden utilizar tecnologías inteligentes para mejorar algunos indicadores clave de la calidad de vida entre un 10 y un 30 por ciento, cifras que se traducen en mejoras en las vidas de las persoans, menos incidentes delictivos, trayectos más cortos, menor carga sanitaria y menos emisiones de carbono.


¿Cuáles son las marcas más valiosas del mundo? Las 100 marcas globales más valiosas según BrandZ 2018

2018-06-04_16-08-581

Ver informe

El informe rastrea el valor de las marcas más valiosas del mundo y proporciona información sobre el potencial de las marcas fuertes. China continúa creciendo su presencia en el escenario mundial con Tencent y Alibaba en el Top 10, y siete marcas que hacen la lista de las Top 20 de más rápido desarrollo con tres marcad en la parte superior de la lista. Las marcas relacionadas con la tecnología como Amazon, Alibaba y eBay dominan no solo el sector minorista, sino también el Top 100 global de BrandZ, que representa más de la mitad del valor de la clasificación.


El uso creciente de tecnologías basadas en datos e impulsadas por inteligencia, como la inteligencia artificial (AI) y la realidad aumentada (AR), junto con los enfoques de mercadotecnia creativa, ha permitido a muchas marcas desarrollar un conocimiento  más profundo de sus clientes y ofrecer comodidad, contenido personalizado y experiencias de marca excepcionales.

Ocho de los 10 principales son marcas tecnológicas o relacionadas con la tecnología. Esta categoría continúa dominando las clasificaciones con Google y Apple manteniendo el número 1 y 2 puestos, creciendo un + 23% a $ 302,1 mil millones y un 28% a $ 300,6 mil millones respectivamente. Amazon se colocó en la posición n. ° 3 por delante de Microsoft , con un crecimiento del 49% hasta $ 207,6 mil millones, mientras que Tencent subió al n. ° 5 por delante de Facebook (n. ° 6) creciendo un 65% en valor de marca hasta 179 mil millones, tres lugares más clasificación del año pasado.


Tendencias e innovaciones que conforman el mundo de los medios de comunicación y la planificación de la comunicación


captura-5-212x300

 “Dimension 2018. Trends and innovations shaping the world of media and communications planning”   Kantar Media, 2018

Texto completo

DIMENSION es el estudio anual que explora los principales problemas de planificación y medición de la comunicación a los que se enfrenta el sector desde las perspectivas de los consumidores y los líderes de la industria.


Desde el aumento del bloqueo de anuncios hasta el auge de los altavoces inteligentes, en los últimos años los hábitos de los consumidores en cuanto a consumo de medios han evolucionado con rapidez.

El enfoque de los profesionales de la industria, el marketing, la comunicación y la investigación conduce a la integración.

Aunque se avanza en cuanto a percepción de la publicidad online por parte de los más expuestos a ella, aún queda mucho por hacer para elevar los estándares y la relevancia online. A los consumidores les preocupa la privacidad de sus propios datos. Las marcas deben utilizar con cuidado y sensibilidad todo aquello que se pueda percibir como personal.

Las marcas y agencias deben navegar entre una gran cantidad de datos procedentes de numerosas fuentes a las que están expuestos para generar información útil y relevante. Las cifras del bloqueo de los anuncios parecen ser similares a las del año pasado. Sin embargo, el bloqueo selectivo es un factor que gana importancia con aquellos consumidores que pagan una tarifa en ciertos canales para evitar anuncios.

Entre los principales motivos de bloqueo se encuentran la falta de creatividad y relevancia, la inadecuación al contexto y la ubicación incorrecta 5 de los anuncios. Los líderes del sector están de acuerdo con los consumidores en cuanto a esta cuestión.

Los canales no publicitarios (relaciones públicas, por ejemplo) siguen siendo eficientes al añadir amplitud a una campaña de comunicación. La planificación multimedia facilita la integración de técnicas no publicitarias con formatos publicitarios online.

La coherencia del mensaje es esencial, no solo los medios pagados (publicidad convencional), sino también en los ganados y propios.

Libro blanco sobre la preservación de datos de investigación de la Asociación Canadiense de Bibliotecas de Investigación

2018-05-18_10-23-43

Research Data Preservation in Canada. Canadian Association of Research Libraries, 2018

Texto completo


La red Portage Network acaba de publicar un libro blanco titulado Research Data Preservation in Canada (Preservación de datos de investigación en Canadá), escrito por miembros del Portage Preservation Expert Group (PEG), en nombre de la Canadian Association of Research Libraries (Asociación Canadiense de Bibliotecas de Investigación)


El Grupo de Expertos en Preservación (PEG) fue creado para asesorar a la red de investigación Portage Network en el desarrollo de la infraestructura de gestión de datos de investigación (RDM) y las mejores prácticas para preservar los datos y metadatos de investigación en Canadá.

Los miembros de PEG han escrito este Libro Blanco como documento base para describir el panorama actual de la preservación digital, resaltando algunos de los trabajos de preservación digital que ya se están llevando a cabo en Canadá, e identificar los desafíos que deben ser abordados por Portage y otras partes interesadas para desarrollar y mejorar la capacidad e infraestructura de RDM en todo el país.

Portage es una iniciativa nacional de gestión de datos de investigación para ayudar a los investigadores y otras partes interesadas en la gestión de datos de investigación a través de una red de expertos en RDM basada en bibliotecas y plataformas nacionales para la planificación, preservación y descubrimiento de datos de investigación. Portage es administrado por la Asociación Canadiense de Bibliotecas de Investigación.

Informe sobre el estado de la cultura en España 2018. España y el espacio cultural iberoamericano.

8796d4e9341ffe6f98a1a0094299ed04

Informe sobre el estado de la cultura en España 2018. España y el espacio cultural iberoamericano. Madrid, Fundación Alternativas, 2018.

Texto completo


La calificación media de la política cultural en España es de un 4,7 en 2018, según el Informe sobre el Estado de la Cultura de la Fundación Alternativas, un documento que constata que la «mejora general de la economía ha alcanzado también al mundo cultural».

El quinto Informe sobre el estado de la cultura en España, organizado por el Observatorio de Cultura y Comunicación de la Fundación Alternativas, cierra, por el momento, un travelling comprensivo de la evolución y la realidad cultural de nuestro país: desde la declaración oficial de la crisis financiera hasta su presumida recuperación oficial (2011-2018). Con el acento en el estado general de la cultura pero también en sus perspectivas particulares cambiantes y diversas en cada edición, se ofrece así un privilegiado caleidoscopio sobre las vicisitudes de la cultura “en tiempos de crisis” y en sus relaciones dialécticas con la evolución social.

En su decimotercera edición, el Anuario de Estadísticas Culturales (MECD, edición 13.  asegura que las actividades culturales suponen un 2,5% del PIB, que se elevaría al 3,2% con las actividades de propiedad intelectual, pero en 2008 esos porcentajes eran respectivamente del 2,8 y 3,6%, con lo que seguíamos perdiendo tres o cuatro décimas en cada cómputo, una cantidad muy relevante.

El número de empresas culturales parece haberse recuperado ampliamente, con 114.099 en 2016, frente a las 87.894 de 2009. Pero su empleo se mantiene muy por debajo de los años de bonanza al ceñirse a los 544,700 (2016) frente a los 591.200 de 2009; casi cincuenta mil puestos perdidos todavía.

Como explicación sumaria de esa aparente contradicción, están las cifras del gasto total de las familias en cultura en 2016, 14.099 millones de euros, que asciende en el último año (13.187 en 2015), pero sigue deprimido aún respecto a antes de la crisis: 16.0963 en 2008. Medido en términos de porcentaje por hogar sobre el gasto total de las familias, ese dinero dedicado a cultura ha caído del 3,1% en 2008 al 2,7% en 2016; en otros términos, esa cantidad, que todavía en 2010 resistía relativamente con 910,4 euros por hogar y año, seguía siendo en 2016 de 764,4 euros. O dicho en términos individuales, el gasto en consumo cultural sigue lejos de recuperarse desde los 368 euros por persona y año de 2008 a los 306,7 euros de 2016 (INE, Encuesta de presupuestos familiares, 2017).

En cuanto al estado de la cultura española, los grandes déficits de los últimos ocho años, naturalizados y convertidos en endémicos, y las consiguientes reivindicaciones continúan plenamente vigentes y su exigencia por parte del mundo de la cultura, pero también de buena parte de la sociedad española, se ha mantenido presente y agitada en este último año:En cuanto al estado de la cultura española, los grandes déficits de los últimos ocho años, naturalizados y convertidos en endémicos, y las consiguientes reivindicaciones continúan plenamente vigentes y su exigencia por parte del mundo de la cultura, pero también de buena parte de la sociedad española, se ha mantenido presente y agitada en este último año:

• La necesidad imperiosa de un auténtico Pacto de Estado por la cultura sigue siendo reiteradamente evocada pese a su prolongada ausencia en la agenda política española.

• La falta de un Ministerio de Cultura autónomo continúa notándose pesadamente en la escasa influencia política de esta actividad, y en las múltiples asignaturas pendientes del ejecutivo en este campo, que se eternizan ante su incapacidad de actuación.

• Además de la depresión continuada del gasto público estatal en cultura, destaca en este sentido su impotencia legislativa ante retos urgentes asumidos por la mayoría del espectro político y parlamentario, como el Estatuto del Artista y del Creador, examinado en nuestro Informe del 2017 y recientemente objeto de un contundente informe reivindicativo.

• La educación no termina de plantearse nunca su papel esencial en la formaciónartística y cultural de las generaciones jóvenes, pese al canto retórico oficial a la creatividad y la innovación, que choca con su marginalización en las reformas educativas abordadas en los últimos años.

• La prometida Ley de Mecenazgo para la cultura se aleja del horizonte políticoy con ella toda esperanza de paliar al menos las dimisiones estatales en este terreno.

• La desigualdad de género en la creación, examinada también en toda su gravedad por el ICE 2017, se eterniza sin que ninguna autoridad estatal ni legislativamuestre una mínima sensibilidad práctica ante esa lacerante herida que hipoteca el desarrollo de toda nuestra cultura.

• Las desigualdades de acceso a la cultura de calidad, drásticamente agravadas por la crisis y sus consecuencias en España, enquistadas a pesar de las promesas de la abundancia digital (véase ICE 2017), se multiplican sin que nadie investigue ni reflexione sobre las graves consecuencias presumibles en el plano democrático y de cohesión territorial y social.

• Los déficits crónicos de encaje y coordinación entre las políticas públicas culturales en los diversos niveles estatales, centrales, autonómicos y municipales vienen representados por las dimisiones y omisiones sistemáticas en la defensa de la diversidad de lenguas hispánicas, vertiente esencial de la diversidad cultural de España que la Constitución exige proteger y promocionar. Estamos lejos también aquí de una concepción federal y solidaria que tiene un campo de acción fundamental en la promoción y el intercambio de las culturas estatales.

Cada uno de estos problemas planteados conduce naturalmente hacia propuestas concretasen positivo, que han venido siendo enunciadas en nuestros cinco Informes: en aras de la economía de expresión, evitamos aquí las redundancias para quien quiera recopilarlas y observarlas.
MobilityISDIgital: radiografía sobre los hábitos de transporte en ciudades como Madrid y Barcelona.

mobility

MobilityISDIgital 2018 El informe muestra una radiografía sobre los hábitos de transporte en ciudades como Madrid y Barcelona.

Texto completo

El informe realiza un retrato del uso de todos los tipos de transporte basado en las dos grandes urbes españolas, Madrid y Barcelona, para entender cómo a través de nuestra elección de transporte lo que compramos es tiempo y por ello le pedimos puntualidad, libertad, frecuencia, rapidez… cualidades que se enredan en las manecillas o los dígitos del reloj en nuestro afán de arañar alguna actividad más a cada jornada.

Rodeado por la polémica, causante de algunas de las más sonadas protestas frente a la
economía establecida y, sin embargo, en creciente adopción por parte de los ciudadanos:
así vive el segmento de los nuevos servicios digitales de movilidad urbana (como coches de alquiler con conductor –conocidos como VTCs- , taxis, plataformas de contratación digital, carsharing, alquiler de bicicletas, etc.). Y lo cierto es que se ha instalado y crece sin parar, inmerso ya en la cotidianeidad de nuestro transporte y utilizado por el 35% de la población. A este sector tan clave en el desarrollo de las ciudades del futuro y las iniciativas de smart cities, hemos acercado nuestro último estudio, MobilityISDIgital, para entender las claves que nos llevan a elegir nuestra forma de movernos.

La media de tiempo que dedicamos a ir diariamente al trabajo es de 36 minutos. ¿Cómo nos movemos? El 80% de los usuarios: en metro, coche particular y autobús, preferentemente.

En Madrid, un 29% de los ciudadanos elige el coche con frecuencia diaria; le sigue el metro, con un porcentaje del 24%. En el caso de Barcelona, el metro, utilizado por la cuarta parte de los ciudadanos como su herramienta de movilidad diaria, ocupa la primera posición. Le sigue el autobús, preferido por el 17%, y el coche queda en tercer lugar con un 13% de usuarios diarios.

Los VTCs son utilizados por el 33% de los madrileños y el 17% de los barceloneses. La tendencia entre sus usuarios es de aumentar la frecuencia de los viajes.

¿Por qué elegimos un transporte frente a otro? Las cualidades que más valoramos a la
hora de decantarnos por un medio u otro son: la puntualidad, seguida de la libertad de
movimientos que permite, la frecuencia y la rapidez, por este orden.

El coche propio tiene un uso mayoritario familiar y está más extendido en Madrid (el 74% de los madrileños lo posee) que en Barcelona (59%).

El perfil del usuario digital es el de heavy user de la movilidad: consumidores que usan más transportes que la media y son también mayores adeptos a las opciones más ecológicas, como la bici.

Los usuarios digitales triplican la frecuencia de uso de transportes de los no digitalizados. El negocio digital representa ya un 22% del mercado del taxi, el 12% de la bici, el 7% del coche y el 9% de la moto.

Por otro lado, el 73% de los usuarios no digitales nunca utilizan la bici como medio de
transporte y un 42% jamás coge un taxi.


Cinco datos sobre el uso que los estadounidenses hacen de Facebook

facebookisco


Gramlich, John. 5 facts about Americans and Facebook, Washington D. C.: Pew Research Centre, 2018


Facebook está en el centro de atención nacional. Su cofundador y director ejecutivo, Mark Zuckerberg, testifica ante el Congreso. Se espera que Zuckerberg se enfrente a las preguntas de los legisladores sobre la reciente revelación de la compañía de que los datos de hasta 87 millones de sus usuarios pueden haber sido compartidos indebidamente con una firma consultora política durante las elecciones presidenciales de 2016 en Estados Unidos. Su viaje al Capitolio llega cuando muchos estadounidenses expresan su preocupación por la forma en que las empresas de medios sociales están manejando la información personal.


He aquí cinco datos sobre el uso que los estadounidenses hacen de Facebook, extraídos de encuestas recientes del Pew Research Center:

1. Alrededor de dos tercios de los adultos estadounidenses (68%) utilizan Facebook, según una encuesta realizada en enero de 2018. Eso no ha cambiado desde abril de 2016, Con la excepción de YouTube, la plataforma para compartir videos utilizada por el 73% de los adultos, ninguna otra gran plataforma de medios sociales se acerca a Facebook en términos de uso. Alrededor de un tercio de los estadounidenses dicen que utilizan Instagram (35%), otras redes que utilizan son Pinterest, Snapchat, LinkedIn, Twitter y WhatsApp.


2. Facebook es popular entre todos los grupos demográficos, aunque algunos grupos tienen más probabilidades de utilizarlo que otros. Cerca de tres cuartas partes de las mujeres en los EE.UU. (74%) utilizan la plataforma, en comparación con el 62% de los hombres. También hay diferencias según el tipo de comunidad y el nivel de educación: Las personas que viven en zonas urbanas tienen más probabilidades que las que viven en zonas suburbanas o rurales de utilizar Facebook, al igual que las que tienen un título universitario en comparación con las que tienen un nivel de educación más bajo. Alrededor de ocho de cada diez (81%) de las personas de 18 a 29 años de edad usan Facebook; eso es casi el doble de la proporción entre las personas de 65 años o más (41%). Sin embargo, la proporción de estadounidenses mayores que usan la plataforma se ha duplicado desde agosto de 2012, cuando sólo el 20% de los mayores de 65 años dijeron que la usaban.

2. Facebook es popular entre todos los grupos demográficos, aunque algunos grupos tienen más probabilidades de utilizarlo que otros. Cerca de tres cuartas partes de las mujeres en los EE.UU. (74%) utilizan la plataforma, en comparación con el 62% de los hombres. También hay diferencias según el tipo de comunidad y el nivel de educación: Las personas que viven en zonas urbanas tienen más probabilidades que las que viven en zonas suburbanas o rurales de utilizar Facebook, al igual que las que tienen un título universitario en comparación con las que tienen un nivel de educación más bajo. Alrededor de ocho de cada diez (81%) de las personas de 18 a 29 años de edad usan Facebook; eso es casi el doble de la proporción entre las personas de 65 años o más (41%). cifra que se ha duplicado desde agosto de 2012, cuando sólo el 20% de los mayores de 65 años dijeron que la usaban.

3. La mayoría de los usuarios de Facebook visitan el sitio al menos una vez al día. Alrededor de tres cuartas partes de los usuarios de la plataforma en EE.UU. (74%) dicen que visitan el sitio diariamente, según la encuesta de enero de 2018. Eso no es estadísticamente diferente de abril de 2016, la última vez que el Pew Research hizo esta pregunta. La proporción de usuarios que visitan Facebook al menos una vez al día es mayor que la proporción de usuarios que visitan Snapchat (63%) e Instagram (60%) al menos una vez al día. Sin embargo, Facebook y Snapchat tienen cuotas similares de usuarios que dicen que visitan cada sitio respectivo varias veces al día (51% frente a 49%).

4.  Casi la mitad de todos los adultos estadounidenses (45%) reciben noticias de Facebook, según una encuesta realizada en agosto de 2017. La proporción de adultos estadounidenses que se informan sobre noticias a través de Facebook es mucho mayor que la de los que reciben noticias a través de YouTube (18%), Twitter (11%), Instagram (7%), Snapchat (5%), LinkedIn (5%) y otras plataformas.

5. Aunque una gran parte de los estadounidenses recibe noticias de Facebook y otros sitios de medios sociales, muy pocas personas expresan mucha confianza en la información de estos sitios. Sólo el 5% de los estadounidenses en línea dicen tener «mucha» confianza en la información que obtienen de los sitios de medios sociales, mientras que otro 33% dice tener «algo» de confianza en ellas, según una encuesta realizada en marzo de 2017. La proporción de estadounidenses en línea que confían al menos un poco en la información que obtienen de los medios sociales (37%) es muy inferior a la de adultos estadounidenses que confían al menos un poco en la información que obtienen de las organizaciones de noticias locales (85%), amigos y familiares (76%) y organizaciones de noticias nacionales (72%).


Los millennials se destacan por el uso intenso de la tecnología, pero las generaciones más mayores también adoptan la vida digital.

sobre-el-estudio-millennials-4-638


Jinging Jiang. Millennials stand out for their technology use, but older generations also embrace digital life. Teens, Social Media & Technology 2018
Washington D. C.: Pew Research Center, 2018

Ver completo

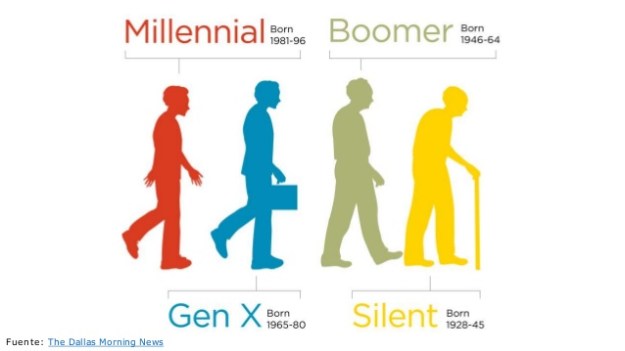
Los milenials a menudo han guiado a los estadounidenses mayores en la adopción y uso de la tecnología, y esto es en gran medida cierto. Pero también ha habido un crecimiento significativo en la adopción de tecnología en los últimos años entre las generaciones mayores, en particular entre los Gen Xers y los Baby Boomers.

Más de nueve de cada diez milenials (92%) poseen teléfonos inteligentes, en comparación con el 85% de la Generación X (los que cumplen entre los 38 y los 53 años este año), el 67% de los Baby Boomers (entre los 54 y los 72 años) y el 30% de la Generación Silenciosa (entre los 73 y los 90 años), según un nuevo análisis de datos del Pew Research Center. Del mismo modo, la gran mayoría de los mileniales (85%) dicen que utilizan los medios de comunicación social. Por ejemplo, una proporción significativamente mayor de Millennials ha adoptado plataformas relativamente nuevas como Instagram (52%) y Snapchat (47%) a diferencia de las generaciones más mayores.

A diferencia de la propiedad de teléfonos móviles y uso de medios sociales, los Gen Xers superan a los Millennials en propiedad de tabletas. La diferencia entre ellos ahora es de 10 puntos porcentuales, ya que el 64% de los Gen Xers y el 54% de los Millennials dicen que poseen tabletas. La mayoría de los Gen Xers también dicen que tienen servicio de banda ancha en casa. Alrededor del 73% de los Gen X tienen banda ancha en casa, en comparación con el 66% de los boomers y el 34% de los silenciosos.

Y mientras que la proporción de usuarios de medios sociales entre los Millennials se ha mantenido en gran medida sin cambios desde 2012, la proporción de Gen X que utiliza medios sociales ha aumentado en 11 puntos porcentuales durante este período de tiempo. Como resultado, las acciones comparables de la Generación X y Millennials ahora reportan usar Facebook (76% y 82%, respectivamente).

Los Baby Boomers continúan a la zaga de los Gen Xers y los Millennials en la mayoría de las medidas de adopción de tecnología, pero las tasas de adopción para este grupo han estado creciendo rápidamente en los últimos años. Los boomers son ahora mucho más dados a poseer un teléfono móvil que en 2011 (67% ahora frente a 25% entonces). Además, aproximadamente la mitad (52%) de los boomers dicen que poseen una tableta, y la mayoría (57%)  usan medios sociales.

Aunque los boomers han adoptado con entusiasmo una serie de tecnologías en los últimos años, es menos probable que los miembros de la Generación Silenciosa lo hayan hecho. Tres de cada diez silenciosos (30%) dicen tener un teléfono inteligente, y menos (25%) informan tener una tableta o usar medios sociales (23%). Encuestas anteriores del Pew Research Center han encontrado que los adultos mayores enfrentan algunas barreras únicas para adoptar nuevas tecnologías – desde una falta de confianza en el uso de nuevas tecnologías, hasta desafíos físicos a la hora de manipular varios dispositivos.


Adolescentes, Medios Sociales y Tecnología 2018

pi_2018-05-31_teens-technology_featured


Anderson, M. and J. Jiang [e-Book]  Teens, Social Media & Technology 2018. New York, Pew Research Center, 2018.

Texto completo

YouTube, Instagram y Snapchat son las plataformas en línea más populares entre los adolescentes. El 95% de los adolescentes tienen acceso a un teléfono inteligente, y el 45% dice que están en línea ‘casi constantemente’. La encuesta también encuentra que no existe un consenso claro entre los adolescentes sobre el efecto que los medios sociales tienen en sus vidas. 


El informe recoge algunos de los principales hallazgos de la encuesta del Pew Research a adolescentes estadounidenses realizada del 7 de marzo al 10 de abril de 2018. A lo largo del informe, cuando se habla de «adolescentes» se refiere a las personas de 13 a 17 años de edad.

Hasta hace poco, Facebook había dominado el panorama de los medios sociales entre la juventud de Estados Unidos, pero ya no es la plataforma en línea más popular entre los adolescentes, según una nueva encuesta del Pew Research Center. Hoy en día, aproximadamente la mitad (51%) de los adolescentes estadounidenses de 13 a 17 años de edad dicen que usan Facebook, pero menos de lo que usan YouTube, Instagram o Snapchat.

Este cambio en el uso de las redes sociales por parte de los adolescentes es sólo un ejemplo de cómo ha evolucionado el panorama tecnológico para los jóvenes desde la última encuesta del Pew Research sobre los adolescentes y el uso de la tecnología en 2014-2015. Más notablemente, la propiedad de teléfonos inteligentes se ha convertido en un elemento casi omnipresente en la vida de los adolescentes: el 95% de los adolescentes ahora informan que tienen un teléfono inteligente o acceso a uno. A su vez, estas conexiones móviles están impulsando actividades en línea más persistentes: un 45% de los adolescentes dicen que están en línea en una base casi constante.

La encuesta también encuentra que no existe un consenso claro entre los adolescentes sobre el efecto que los medios sociales tienen en sus vidas. Las minorías de adolescentes describen ese efecto como mayormente positivo (31%) o mayormente negativo (24%), pero la mayor parte (45%) dice que el efecto no ha sido ni positivo ni negativo.