Archivo de la categoría: Informes

Mercado de las tabletas en Estados Unidos


2bca9fbb36ba4a019f4e5cec2e3480cd

Zickuhr, K. Tablet Ownership. Pew Research, 2013

Descargar

Los hallazgos de este informe se basan en datos de entrevistas telefónicas llevadas a cabo por Princeton Survey Research Associates International entre el de 17 abril y el 19 mayo 2013, entre una muestra de 2.252 adultos mayores de 18 años . Se realizaron entrevistas telefónicas en Inglés y Español por teléfono fijo y teléfono celular. Para los resultados basados en el total de la muestra , se puede decir con una confianza del 95 % que el error atribuible a la muestra es de más o menos 2,3 puntos porcentuales.

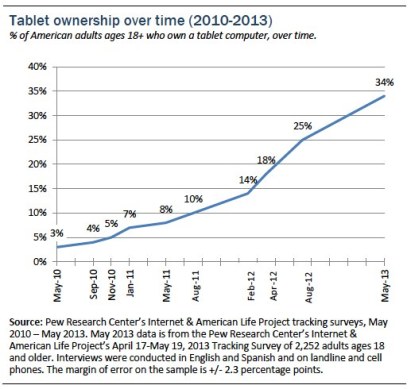
Por primera vez , un tercio (34 %) de los adultos estadounidenses mayores de 18 años es dueño de un equipo Tablet PC como el iPad , Samsung Galaxy Tab, Google Nexus o Kindle Fire – casi dos que  de hace un año, cuando únicamente el 18 % que poseía una tableta.

El perfil de los grupos demográficos que más probablemente disponen de tabletas incluyen:

  • Los que viven en hogares con ingresos de al menos 75,000  $ por año ( 56 %) , en comparación con los de menores ingresos
  • Adultos de entre 35 y 44  años (49%) , en comparación con los jóvenes y mayores
  • Los graduados universitarios (49%) , en comparación con los adultos con niveles más bajos de educación

Una cuestión especialmente interesante acerca de la adopción de tableta en comparación con algunos de los patrones de otros dispositivos estudiado es cómo el crecimiento de estas tecnologías ha jugado un papel distinto entre los diferentes grupos de edad. Con los teléfonos inteligentes , por ejemplo , existe una fuerte correlación con la edad categoría en la que la mayoría de los adultos de menor edad poseen smartphones, independientemente del nivel de ingresos. Pero cuando se trata de tabletas, los adultos en edades que rondan los treinta y cuarenta años encontramos que son significativamente más dados que cualquier otro grupo de edad de ser dueño de un dispositivo de este tipo.

El mercado de las tabletas en Europa

hp_touchpad

Husson, Thomas ; Reitsma, Reineke McRitchie, Victoria ;  O’Grady,Michael;  Ryan Morrill, Michael. The European Tablet Landescape: A Technographics® Data Essentials Document. Forrester, Feb 2013

Acceder

El grupo de análisis de mercado Forrester predice que la propiedad de la tableta en Europa Occidental se cuadruplicará para el 2017 – de manera que el porcentaje de adultos que posen una tableta se prevé que aumente notablemente desde menos de una quinta parte (14 por ciento) el año pasado a más de la mitad (55 por ciento) en 2017.

La propiedad de la tableta en Europa Occidental se cuadruplicará para el 2017

Su pronóstico de crecimiento de tabletas se basa en una encuesta realizada a 13.000 consumidores en Francia, Alemania, Italia, Países Bajos, España, Suecia y Reino Unido. Los paíes encuestadas con mayor proporción de propietarios de tabletas fueron los Países Bajos, con un 20 por ciento de penetración en 2012, y España con un 18 por ciento; Italia, con un 16 por ciento, y el Reino Unido con un 15 por ciento. Francia fue la más baja con sólo el nueve por ciento.

En 2011 la cifra de propietarios de tabletas se situó en sólo el 7 por ciento, lo que subraya rápido crecimiento de los consumidores que están adquiriendo tabletas.Con un crecimiento de dos dígitos en la adquisición de tabletas en Europa occidental en 2012 y un crecimiento previsto de más del doble de dígitos, las tabletas ya no pueden considerarse una moda. En números globales las cifras se situarían en más de 147 millones de tabletas en Europa en 2017, frente a 33 millones que había en 2012.

En el informe de de Forrester, se destacan algunas observaciones como un desplazamiento a la baja en el rango de edad del grupo más grande de propietarios de tabletas, alejándose del grupo de entre 30 a  40 años hacia el grupo de los 18 a 24 años de edad. El cambio hacia los propietarios de tabletas más jóvenes puede acelerar en el futuro sobre todo con la aparición de tabletas con Android a “precios competitivos” en la categoría tabletas de menos de 250 €, como el Kindle Fire de Amazon y Google Nexus 7. lo que contribuirá a impulsar la adopción de tabletas entre los grupos de más abajo rango de edad, en la que se encuentran los clientes que no tienen una renta suficientemente disponible como para pagar un iPad (a partir de 379 euros).

desplazamiento a la baja en el rango de edad del grupo más grande de propietarios de tabletas, alejándose del grupo de entre 30 a  40 años hacia el grupo de los 18 a 24 años de edad.

Aunque los jóvenes son el grupo más activo en el uso de tabletas, no son el único grupo de edad con un interés creciente. Casi uno de cada seis consumidores online europeos mayores de 65 años ya es dueño de una tableta, según el informe.

A pesar del aumento de las tabletas más baratas, el precio sigue siendo un obstáculo considerable para la adquisición de para una gran parte de los adultos europeos. A este reepcto se dice que alrededor de un tercio de los encuestados no están pensando en comprar una tableta debido al precio (y con independencia de los ingresos) – lo que sugiere que un buen número de propietarios potenciales de tabletas todavía tienen problemas para justificar la compra de un aparato adicional, distinto de un su smartphone o PC.

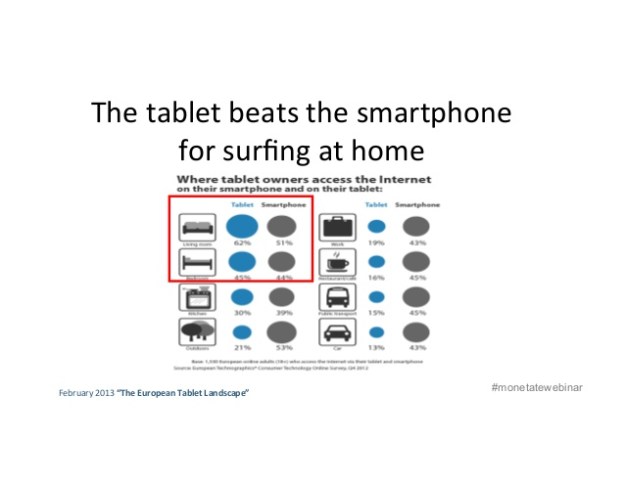
Según el estudio Forrest sobre las preferencias de cuando  y donde se hace uso de la tableta y cuando del móvil entre aquellos usuarios que son propietarios de uno y otro dispositivo, los datos proporcionaron una información que dice las tabletas son, como era de esperar, más utilizadas en el hogar – en concreto en la sala de estar, dormitorio y cocina, mientras que los teléfonos inteligentes tienen una distribución mucho más amplia y más coherente de uso (como se ilustra en el gráfico a continuación). La sala de estar y el dormitorio son los dos únicos lugares en los que los propietarios de tabletas encuestados prefirieron usar su tabletaque su smartphone. O, en otras palabras, el gadget más utilizado es el gadget que tienen en su bolsillo.

23745777459_6ca5812567_o_d

Sin embargo una variedad de factores como son la adquisición por parte de empresas y en la educación, la diversificación de los factores de forma(como las tabletas más pequeñas y phablets, ordenadores portátiles con pantalla táctil y “netvertibles”, dispositivos híbridos y otras formas nuevas); así como el despliegue de servicios de telefonía móvil 4G y paquetes de datos más celulares incrementarán su espacio de uso y utilización. Una tableta con un teclado acoplable fomentará un mayor uso del correo electrónico y las aplicaciones relacionadas con el trabajo, y aunque no es un dispositivo de bolsillo, una tableta de 7 pulgadas fomentará una mayor portabilidad

La sala de estar y el dormitorio son los dos únicos lugares en los que los propietarios de tabletas encuestados prefirieron usar su tableta que su smartphone. O, en otras palabras, el gadget más utilizado es el gadget que tienen en su bolsillo.

De acuerdo con Forrester, las principales actividades que realizan los europeos con las tabletas tienen que ver con el acceso a Internet, correo electrónico, redes sociales, juegos, y ver fotografías. También se encontró que las tabletas no son los dispositivos altamente personales como es el caso de  los teléfonos inteligentes normalmente utilizan la misma tableta que el su pareja el 63 por ciento, mientras que un tercio dice que también la comparten con sus hijos, lo que hace de la tableta un dispositivo mucho más social que los teléfonos inteligentes. se puede decir que las tabletas son los dispositivos sociales más utilizados en el hogar digital, por lo cual las empresas que quieren aprovechar las oportunidades de la tableta tienen que entender que requieren un enfoque diferenciado de los teléfonos inteligentes.

El informe también pone de manifiesto un “efecto halo” entre los fabricantes de teléfonos inteligentes que también venden tabletas. Ya que normalmente los compradores de tabletas se inclinan por la misma marca o sistema operativo que tienen en su móvil, especialmente pronunciado entre los propietarios de iPhone de Apple, ya que ambos dispositivos forman un ecosistema integrado. El iPad de Apple es la tableta dominante en Europa occidental, también es especialmente popular entre los propietarios de iPhone – un 83% de los propietarios de iPhone europeos que tienen una tableta optaron por un iPad. Del mismo modo, la tableta Samsung Galaxy es el más popular entre los propietarios de smartphones Wave, y la tableta de Windows 7 entre los propietarios de teléfonos inteligentes basados en Windows.

Normalmente los compradores de tabletas se inclinan por la misma marca o sistema operativo que tienen en su móvil, especialmente pronunciado entre los propietarios de iPhone de Apple, ya que ambos dispositivos forman un ecosistema integrado

Por otra parte los propietarios de tabletas también tienden a poseer una gran cantidad de otros aparatos conectados – un promedio de seis, y son “más conocedores de la tecnología que los propietarios no-tablet”, un hallazgo que es consistente con un perfil de ser los primeros en adquirirla. Forrester vincula la propiedad de teléfonos inteligentes con la propiedad de tabletas como un factor clave para las ventas de tabletas, ya que la proporción de propietarios de teléfonos inteligentes europeos que poseen una tableta son el 28 por ciento; lo que supone más del doble que los de los que no son propietarios de teléfonos inteligentes ( 12 por ciento)

los propietarios de tabletas también tienden a poseer una gran cantidad de otros aparatos conectados – un promedio de seis

Sin embargo, todavía estamos en la fase temprana adopción de la titularidad de  tabletas, por lo que la próxima ola de los propietarios de tabletas no va a ser tan inclinada a su adquisición; para convencerlos de ello, los vendedores tendrán que hacer hincapié en atributos como la accesibilidad, la facilidad de uso, y la relevancia.

El español, lengua de comunicación científica

libro-espanol_ciencia_portada

García Delgado, J. L., J. A. Alonso, et al. (2013). [e-Book] El español, lengua de comunicación científica. Madrid, Fundación Telefónica.

Descargar publicación en PDF

Descargar publicación en  Mobi

Esta obra, decimosegunda entrega del proyecto Valor económico del español promovido por Fundación Telefónica, está dedicada al análisis del español como lengua científica. El libro se estructura en tres partes. Ante todo, se recogen tres estudios referidos al papel del español en cada uno de los grandes campos del saber. Primero, explorando en el dilatado territorio de las ciencias sociales; segundo, en el ámbito de las ciencias de la naturaleza, las ciencias biomédicas y las disciplinas técnicas, y, en tercer lugar, en las humanidades. La segunda parte ofrece dos aportaciones que completan los capítulos previos a través de dos perspectivas complementarias. Primero, con un estudio bibliométrico de la publicación científica en español en cada una de las grandes áreas de conocimiento; luego, estudiando el papel que el español ha tenido en la atracción de universidades internacionales. Por último, la tercera parte recoge una síntesis de las opiniones ofrecidas por quince expertos.

El documental digital


10080001_10_3_0_gra

Francés i Doménech, M. (2013). [e-Book]  TELOS 96 – El documental digital. Madrid, Fundación Telefónica.

Descargar publicación en PDF

El Dossier de esta entrega número 96 de Telos está dedicado a una temática más trascendental en la cultura audiovisual contemporánea de lo que podemos expresar en estas pocas líneas: el documental digital. Es decir, la nueva vida para un ‘género’ que no solo resucita  poderosamente en los soportes y redes digitales, sino que se adapta a la difusión y recepción multiplataformas y se constituye en el espacio privilegiado actual de la innovación y la experimentación audiovisual, de lenguajes y formatos. En la historiografía clásica se sostenía en efecto que el cine llevaba consigo dos núcleos originales igualmente potentes: el ficcional y el documental, que tomaba como referente la realidad, aunque la recreara y reprodujera. El primero triunfó por la derivación del cine hacia un medio de masas en busca del máximo negocio, mientras que el segundo resultó marginado durante décadas, pese a los esfuerzos de brillantes creadores y grandes teóricos de sus enormes potencialidades. La televisión no hizo más que seguir esa estela, desplazando el documental a horarios menos atractivos sobre la presuposición de que el público prefería masivamente los mundos ficcionales a la revelación y profundización en su realidad circundante. La digitalización de la señal televisiva y la consiguiente proliferación de canales temáticos ha comenzado a desmentir esos prejuicios y la múltiple oferta en Internet comienza a trastocarlos de raíz: la matriz documental estalla ahora en enormes posibilidades expresivas, en múltiples formatos que orientan hacia el hipermedia.

Directorio de Recurso de Acceso Abierto en Educación y Oportunidades de Capacitación

http://farm6.staticflickr.com/5541/11335684905_a9fa4abba1_n_d.j

Urs, S.  [e-Book]  Directory of Open Access Education and Training Opportunities Paris, Unesco, 2011.

Descargar

En el contexto de la publicación académica, Open Access (OA) es un término ampliamente utilizado para referirse al acceso en línea sin restricciones a los artículos publicados en revistas especializadas. También es un tema discutido apasionadamente durante una década y media. Es un movimiento en curso con muchos defensores que abogan por la causa. El Movimiento OA está alineado con los objetivos generales de desarrollo del Milenio (MDP) y su enfoque en el fortalecimiento de capital humano y de la Cumbre Mundial sobre el objetivo de la construcción de sociedades del conocimiento abiertas e integradoras de la Sociedad de la Información. Para lograr el objetivo de las sociedades del conocimiento abiertas e inclusivas, diferentes enfoques y estrategias han sido adoptadas por los organismos y organizaciones, incluyendo agencias intergubernamentales como la UNESCO y otros. La UNESCO apoya la OA en beneficio de la circulación global del conocimiento, la innovación y el desarrollo socioeconómico equitativo.

Su Constitución, escrita mucho antes del advenimiento de la edición digital, mandatos : La UNESCO debe ” mantener, incrementar y difundir el conocimiento, velando por la conservación y protección del patrimonio universal de libros, obras de arte y monumentos de interés histórico o científico ” (Constitución, art , 1.2 c). la estrategia de conjunto abierto de la UNESCO incluye principalmente los Recursos Educativos Abiertos (REA), el acceso abierto a la literatura científica (OA) , y Software Libre y de Código Abierto (FOSS ). Según Peter Suber, un fuerte devoto del movimiento OA, el acceso abierto a la literatura científica se refiere a la literatura que es digital, en línea, de forma gratuita y libre de la mayoría de derechos de autor y las restricciones de licencia.

Un examen del paisaje de la OA revela que el campo está liderado principalmente por la ideología y el fervor ideológico en un extremo del espectro, y alimentada por las posibilidades de las tecnologías, herramientas y mecanismos de construcción de repositorios en el otro extremo. Estimulado por el fervor ideológico y la disponibilidad, la facilidad y comodidad de herramientas de OA, como el software de almacenamiento (DSpace, Eprints ,Greestone , Fedora, y otros) , el software de Edición de Revistas como el software Open Journal (OJS) y las herramientas y mecanismos concomitantes como el protocolo OAI- PMH (Open Archives Initiative -Metadata Harvesting Protocolo ), OA ha echado raíces profundas en el mundo académico , en forma de iniciativas que incluyen repositorios de Acceso Abierto. Muchos foros y organizaciones como Open Archives Iniciativas (OAI),  Scholarly Publishing y Académicos Recursos de la Coalición ( SPARC ) ; SHERPA : Asegurar un entorno híbrido de Investigación de Preservación y un proyecto de acceso en colaboración con sus financiadores, socios en el Reino Unido, EIFL ( Electronic Information for Iniciativa Libraries) , las iniciativas de las Open Society Foundations’, incluyendo la Iniciativa de Acceso  Abierto de Budapest( BOAI ); AIRE (Infraestructura de acceso abierto para la investigación en Europa, bajo el Séptimo Programa Marco de Investigación de la Comisión Europea) , e instituciones que organizar la ciencia y el acceso a la información científica como la Red Internacional para la Disponibilidad de Publicaciones Científicas (INASP) y otros han dado impulso al movimiento OA y han logrado un interés en torno a un ecosistema de información sostenible.

Incorporación de la alfabetización digital y la información en la enseñanza de pregrado

[]

Karnad, Arun (2013) Embedding digital and information literacy into undergraduate teaching.Centre for Learning Technology (CLT), London, UK. (Unpublished)

Descargar

Es necesario establecer un enfoque dual para que las habilidades de alfabetización informacional y alfabetización digital se incorporen con éxito en la enseñanza de pregrado. Por una parte los agentes del cambio proporcionarán entornos contextualizados, con apoyo entre pares, pero también es importante la retroalimentación respecto a los tipos de problemas que enfrentan los estudiantes, y las herramientas y tecnologías que se utilizan para superarlos y ganar competencias en ALFIN.

En segundo lugar, igualmente es necesario un enfoque “de arriba abajo” para complementar y apoyar a los agentes de cambio. Es necesario que haya mayor comunicación entre profesores, personal académico y de apoyo a los bibliotecarios para comprender mejor las funciones y competencias de cada uno, y encontrar áreas de colaboración eficaz.

Adquirir habilidades en la Alfabetización Informacional (IL) es un aspecto ineludible que tienen que desarrollar las universidades respecto a los estudiantes de pregrado, al igual que proporcionar herramientas esenciales para el aprendizaje permanente. La Alfabetización Informacional ha sido descrita como “… la alfabetización básica que hace a los demás capaces” (Garner, 2006). Julien y Genuis (2011) ve ALFIN como “… necesario para el éxito académico, la participación efectiva en una sociedad digital, y en el trabajo de búsqueda de información eficaz”. Habilidades de alfabetización de la información, incluyen la capacidad de buscar información en los materiales impresos tradicionales y bases de datos en línea, constituyen la base de la capacidad de las personas para encontrar, evaluar y utilizar la información en todos los aspectos de sus vidas. La gente que está alfabetizada en información es capaz de discernir la información creíble de la información errónea o desinformación, utilizando la información de manera ética y con habilidad. En las sociedades post-industriales, estas habilidades son fundamentales para la alfabetización y la calidad de vida en general (Julien y Genuis, 2011).

Sociedad de la Información en España 2013

captura35-300x189

Sociedad de la Información en España 2013. Madrid: Informe. Fundación Telefónica, 2014

Descargar en PDF

Descargar en ePub

A nivel global, durante el año 2013, la telefonía móvil ha seguido siendo protagonista y el número de usuarios ha continuado creciendo hasta casi igualar el número de habitantes que hay en el mundo, lo que ha reducido la brecha entre las economías avanzadas y las emergentes. En el segundo trimestre de este año, el 51,8% de los móviles vendidos fueron teléfonos inteligentes, siendo la primera vez que estas ventas superan a las de los terminales convencionales. Esto nos muestra como existe un imparable interés por parte de los ciudadanos en acceder a los servicios TIC y en hacerlo desde cualquier lugar, lo que permite acercar los beneficios de la tecnología a todas las personas y abre la puerta a nuevas posibilidades que, en algunos casos, están todavía por descubrir.

[]

La situación en España, al igual que en su entorno Europeo, es más avanzada: La gran mayoría de los teléfonos que se venden son ya smartphones y entre los más jóvenes disponer de estos terminales se ha convertido en una necesidad, como indica el hecho de que el 86% de las personas entre 18 y 24 años posee un smartphone. El teléfono inteligente no es un dispositivo más, sino que permite incluso transformar el comportamiento de los usuarios. Conceptos como “micromomentos”, “tiempo encontrado”, “efecto ya”, “ubiquidad”, que son descritos en el presente informe, no hacen más que reflejar la naturaleza de este cambio.

El acceso en movilidad es ya una característica fundamental en el consumo de los servicios de la Sociedad de la Información,como muestra el hecho de que el 45% de los usuarios de smartphones se conecta diariamente a redes sociales, o que el 25% utiliza este dispositivo para realizar compras. Este éxito de la movilidad lleva a que en España se descarguen 4 millones de aplicaciones al día y a que cada smartphone ya posea una media de 24 aplicaciones instaladas, cifra que asciende a 31 en las tabletas. Además, durante este último año se ha dado un paso importante llevando la movilidad al mundo del consumo de contenidos audiovisuales. El aumento de casi un 50% en el uso de las tabletas entre la población internauta ha sido decisivo para este impulso. Así durante el año 2013 aparecen nuevos servicios que facilitan el acceso a los contenidos desde diversas pantallas, entre los que se incluye la transmisión en directo y online de los eventos deportivos, algo que hasta ahora no se había podido llevar a cabo de forma masiva, al requerir infraestructuras más avanzadas para soportar un elevado número de accesos concurrentes.

[]

En nuestro país hay 24,8 millones de internautas (usuarios de Internet en los últimos tres meses), un 3,1% más que en 2012. Los usuarios frecuentes (que se conectan a la Red al menos u na vez por semana) suponen el 92% del total de internautas. Los de uso diario alcanza los 18,6 millones de personas, el 53,8% de la población de 16 a 74 años.


[]

El dispositivo más utilizado para acceder a Internet en movilidad es el teléfono móvil (el 63,2% de los usuarios de Internet), con conexión a Internet a través de propia red de telefonía móvil. Le siguen los ordenadores portátiles (incluyendo netbooks y tablets) con un 31,6% y resto de dispositivos (PDAs, videoconsolas, etc.) con un 6, 3%.

[]

Libros electrónicos.

A nivel mundial, el 35% de los ingresos del mercado global de medios y entretenimiento provino en 2012 de la producción y distribución digital, y su crecimiento será el motor de toda la industria, creciendo a una tasa anual del 11,9%, lo que supondrá que en 2017 el 47% del mercado global ya será digital.

[]

En España la tasa de digitalización de la industria de los contenidos se sitúa en 2011 en el 52,8% de media, aunque con importantes diferencias en los distintos sectores, que van desde el 90,5% del sector audiovisual al 10,4% del sector de las publicaciones.

En España de cada 100 euros facturados por la industria editorial, 2,6 € proceden de libros digitales. Aunque la producción de libros digitales no deja de crecer (20.708 títulos en 2012, 12,9% más que en 2011), representando ya el 19,8% de la producción editorial española, los ingresos por venta de este contenido sólo alcanzan el 2,6% del total facturado por el sector (72,58 millones de euros). El incremento de facturación del libro digital entre 2011 y 2012 se situó en el 2,9%.

MOOC (Massive Open Online Courses)

España se sitúa a la cabeza en número de MOOCs, muy por encima de los países de su entorno. En el año 2013 empieza a atisbarse una importante revolución con la consolidación del concepto MOOC (Massive Open Online Courses) como un complemento e incluso como una alternativa a la enseñanza tradicional superior. Este tipo de plataformas, que tienen su origen en iniciativas desarrolladas en instituciones de gran relevancia como el MIT o Stanford, están recibiendo una excelente acogida y son muchos los ejemplos como Coursera, edX y Code Academy que cuentan con cientos de miles de usuarios inscritos. En la actualidad están proliferando este tipo de iniciativas en todo el mundo, también en Europa. Merece la pena destacar como España muestra una posición aventajada con el 30% de todos los cursos MOOC de 129 cursos de un total de 378.

[]

La mayor ventaja de estas plataformas es la capacidad de incluir decenas de miles de usuarios es un solo curso, por ejemplo más de 100.000 personas han asistido al curso “Learning From Data” del Instituto de Tecnología de California en sus cuatro ediciones. En España, Miríada X, una iniciativa de Universia (la mayor red de colaboración de universidades iberoamericanas) y Telefónica Learning Services, ofreció en su primera convocatoria 58 cursos y consiguió 188.000 alumnos registrados.

La mitad de los estadounidenses posee un lector electrónico o tableta, pero sólo el 28% lee en ellos

tablet-759


Zickuhr, K. and L. Rainie [e-Book]  E-Reading Rises as Device Ownership Jumps: Three in ten adults read an e-book last year; half own a tablet or e-reader, Pew Research, 2014.

Descargar

Pew Research Center ha publicado un nuevo informe sobre donde, cómo y en que formato están leyendo los estadounidenses; y por primera vez cuestionan las predicciones hechas por expertos para 2014. Para ello se llevó a cabo una encuesta telefónica a 1,005 adultos estadounidenses  entre 2 a 5 enero 2014. Las entrevistas se realizaron por teléfono fijo (500) y teléfono celular (505, incluyendo 268 sin un teléfono fijo) en inglés y español. Los resultados estadísticos se ponderan para corregir discrepancias demográficas conocidas. El margen de error para la muestra total es de más o menos 3,4 puntos porcentuales.

Una de las conclusiones más importante que se extranjeros es que la mitad de los estadounidenses posee un lector electrónico o tableta, pero sólo el 28% lee en ellos. El porcentaje de adultos que leyó un libro electrónico en el último año se ha elevado al 28%, frente al 23% de lectores que había a final de 2012.  El adulto típico americano ha leído o escuchado 5 libros en el último año, aunque el promedio para todos los adultos fue de 12 libros.  Ni el medio de lectura, ni el número de libros leídos ha cambiado significativamente en los últimos años.

En general, el 50% de los estadounidenses tienen ahora un dispositivo lector, ya sea un equipo dedicado o una tableta para la lectura de contenidos digitales. Además, la encuesta reveló que el 92% de los adultos tienen un teléfono celular (incluyendo el 55% de los adultos que tienen un smartphone), y el 75% tiene una computadora portátil o de escritorio – cifras que no han cambiado en forma significativa respecto a las encuestas anteriores.

[]

A medida que los niveles de propiedad de tabletas y lectores electrónicos han aumentado en los últimos años, estos dispositivos son más utilizados para la lectura electrónica

[]

Aunque los libros electrónicos están aumentando en popularidad, los libros impresos sigue siendo la base de los hábitos de lectura de los estadounidenses. En torno a siete de cada diez estadounidenses informaron que habían leído un libro impreso, después de un ligero descenso de 4 puntos en 2012. También el 14% de los adultos escucharon un audiolibro. La mayoría de la gente que lee libros electrónicos también leen libros impresos, y sólo el 4% de los lectores son exclusivamente lectores de e-book.

Un total del 28% de los encuestados dijo que leyó libros electrónicos en los últimos 12 meses en su dispositivo de lectura digital. Este dato es inferior al 68% del grupo de estudio que informó que había leído un libro de papel, pero se trata de un un importante aumento respecto al año anterior cuando el 23% de los encuestados dijo haber leído al menos un libro electrónico.

[]

Pew también mostró que la propiedad eReader aumentó en el último año. El 32% del grupo de estudio ahora posee un ereader. Se trata de un importante aumento del 26% respecto a al estudio de 2013. La propiedad de tabletas también aumentó, con un 42% de encuestados que dicen ser dueños de un iPad, Kindle Fire, o alguna otra tableta.

[]

También están leyendo más en los teléfonos inteligentes de hace 3 años. Los ereaders es el dispositivo de lectura más utilizados con un 57% de los que leen libros electrónicos, frente al 55% para los que lo hacen en tabletas y un 32% de los que lo hacen en teléfonos móviles.

Los graduados universitarios son, por supuesto, quienes más probabilidades tienen de ser lectores y propietarios de gadgets que los encuestados sin una educación universitaria, y también hubo una correlación entre el número de libros leídos y el nivel de educación.

La proporción de estadounidenses que leen libros electrónicos está creciendo, pero pocos han reemplazado por completo los libros impresos por las versiones electrónicas. El informe encontró que había un alto grado de solapamiento entre libros impresos, electrónicos, audiolibros, con sólo el 13% de los lectores de libros electrónicos que lee exclusivamente en formato electrónico:

  • El 87% de los lectores de libros electrónicos también leyó un libro impreso en los últimos 12 meses, y el 29% de ellos escuchó un audiolibro.
  • El84% de los oyentes de audiolibros también leyó un libro impreso en el último año, y el 56% también leyó un libro electrónico.
  • El 35% de los lectores de libros impresos también leyó un libro electrónico y el 17% escuchó un audiolibro.

La encuesta demuestra que las mujeres son más dadas a leer libros electrónicos (33% vs 23%) y también a comprar un ereader (33% vs 29%), pero aproximadamente el mismo porcentaje de de hombres y mujeres tienen tabletas en propiedad. En una sección posterior del informe también se demuestra que de promedio las mujeres leen más libros (tanto digitales como impresos) que los hombres.

Estudio sobre la penetración y uso de libros electrónicos en Bibliotecas Escolares


[]

Survey of eBook Penetration and Use in U.S. School 2013

Descargar

A pesar de los presupuestos ajustados que han agravado los numerosos desafíos de la implementación, los especialistas de los medios son por lo general entusiastas en torno a la continua adopción de los libros electrónicos por parte de sus estudiantes, y el uso de las bibliotecas escolares. Especialmente en el nivel de secundaeria se espera que la escuela siga aumentando gradualmente, de acuerdo a la Encuesta de Uso de Ebook Bibliotecas Escolares en EE.UU. (K-12). La encuesta anual es la cuarta consecutiva realizada por School Library Journal y bajo el patrocinio de Follett.

Los Ebooks todavía no han llegado a ser tan populares en las bibliotecas escolares como en las bibliotecas públicas, la encuesta encuentra, como los distritos sigue trabajando para reducir la brecha digital entre los estudiantes. Sin embargo, esta situación está a punto de cambiar a través de nuevas iniciativas, como las “1:1 schools” con el objetivo de  facilitar la adopción de ebook y dispositivo en las escuelas.

No es raro escuchar que muchos niños, preadolescentes y adolescentes todavía prefieren leer libros impresos físicos, al igual que utilizan los dispositivos electrónicos para otras innumerables tareas. El hecho de que se sientan cómodos con los dos formatos es útil para tener en cuenta a la hora de interpretar los resultados cuantitativos de la encuesta.

Entre los mejores resultados de la encuesta es que el número de colecciones de libros electrónicos de bibliotecas escolares y el tamaño de las colecciones está en constante crecimiento. En 2013, el 56 por ciento de los centros ofrece libros electrónicos para los estudiantes y profesores, un 16 por ciento más que en 2012. Al mismo tiempo, el número promedio de los títulos  era de 136, un aumento de 325 por ciento desde 2010, primer año en que se realizó la encuesta.

Sin embargo, la demanda de los estudiantes se ha estabilizado desde la encuesta anterior. Cuatro de cada diez (44 por ciento) de los encuestados dicen que percibieron un aumento en la demanda de libros electrónicos este año, en comparación con el 46 por ciento el año pasado. Sólo el nueve por ciento de los encuestados indican un aumento “considerable” de la demanda. También hay que resaltar que el 23 por ciento de las bibliotecas escolares informaron haber no haber recibido ninguna solicitud de libros electrónicos este año.

En cuanto a los temas específicos de las colecciones, más de la mitad (57 por ciento) de libros electrónicos de bibliotecas escolares son títulos de no ficción, mientras que el 43 por ciento son de ficción. Entre las escuelas primarias, los temática de los títulos son sobre animales, ciencia / matemáticas / tecnología y biología en la categoría de no ficción. La fantasía y novelas gráficas comprenden la mayor parte de la ficción. Para los grados intermedios, las principales categorías de no ficción son la historia, la ciencia / matemáticas / tecnología, y biografía, junto a la fantasía, la ficción realista, y las novelas aventuras, thrillers ens títulos de ficción. Para las escuelas secundarias, los ebooks de no ficción tienen como temática historia, ciencia / matemáticas / tecnología, y biografías, en la ficción la temática realista, fantasía, aventura, thrillers.

Una buena noticia para los bibliotecarios escolares que aparece en la encuesta es la relativa a los presupuestos de libros electrónicos, con aumentos constantes y crecientes. En el año escolar 2012-2013, las bibliotecas escolares gastaron un promedio de  1.114 $ en libros electrónicos. El estudio extrapola que presupuesto estimado en 73 millones de dólares se gastaron en libros electrónicos en las escuelas de Estados Unidos en 2012-2013. Eso quiere decir que el presupuesto asignado casi se ha duplicado respecto a los datos recogidos en la encuesta del año pasado,  y es previsible que llegue al triple en 2018.

El reto para las bibliotecas escolares es que mientras el libro electrónico se está expandiendo deben mantener al mismo tiempo las adquisiciones de libros impresos y colecciones multimedia y otros servicios, la encuesta dice que el 39 por ciento de los centros necesita reasignar fondos de otras áreas, especialmente compra de libros en papel, para pagar los libros electrónicos.

La encuesta también revela que es común que los bibliotecarios escolares simultaneen la compra de títulos en formato impreso y en formato electrónico. El seis por ciento de los encuestados “siempre” compra una edición impresa de cualquier ebook que compra, mientras que el 3 por ciento lo hace “por lo general”, y el 52 por ciento “de vez en cuando”. Y en muchas escuelas, los libros de texto impresos están siendo sustituidos por los libros de texto electrónicos, suministrados en forma de libros electrónicos, aplicaciones, u otro contenido digital.

El 67 por ciento de los encuestados dicen que actualmente no tienen planes para la transición del papel a los libros de texto electrónicos, mientras que el 16 por ciento dice que su escuela lo está considerando. El doce por ciento compra los nuevos libros de texto de forma digital, mientras que el 5 por ciento tienen un mandato para la transición.

El ordenador de escritorio de la escuela sigue siendo el medio a través del cual estudiantes acceden a la colección de libros electrónicos de la biblioteca escolar, en el 76 por ciento de los encuestados. Portátiles en el el 48 por ciento, la “pizarra interactiva” se utiliza en un 41 por ciento. Y un 57 por ciento de los encuestados citaron los dispositivos propiedad de los estudiantes, entre estos un 39 por ciento diciendo que los estudiantes utilizan sus propias tabletas, y un 30 por ciento utiliza sus propios lectores electrónicos dedicados, y el 23 por ciento un teléfono inteligente.

En sus conclusiones, la encuesta confirma una “tendencia de crecimiento lento” A pesar de que los niños a edades cada vez más jóvenes tienen acceso a las tabletas o lectores electrónicos; muchos padres, maestros y los propios niños prefieren permanecer utilizando  libros impresos.

Altmetrics en el Contexto


altmetricsAltmetrics in Context. The Canadian Association of Research Libraries (CARL), 2013

Descargar


Como la comunicación académica toma nuevas formas y se mueve cada vez más en los entornos de acceso digital y abierto, el valor de los nuevos tipos de métricas es cada vez más importante para la comunidad de investigadores. Esto está creando debate y discusión y, en algunas disciplinas, con acalorado debate.

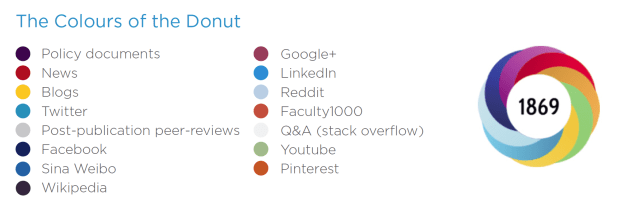
Altmetrics reporta el impacto de una amplia gama de productos de la investigación, incluyendo los conjuntos de datos y artículos. Este documento, disponible en el sitio web CARL, ofrece una breve introducción a este nuevo campo de la evaluación de impacto de la investigación y anima a los investigadores a utilizar altmetrics en su trabajo.
altmetric-donut1

Los indicadores de impacto son cálculos concebidos para cuantificar la influencia de la investigación y la actividad investigadora. La cuantificación del impacto de la investigación es una preocupación que tiene hace tiempo los investigadores, instituciones de investigación y financiadores. La premisa básica de métricas de citas tradicionales es que los recuentos de citación se correlacionan directamente con el impacto académico de revistas, artículos y autores. Estos cálculos se utilizan comúnmente como un indicador importante para la revisión de los departamentos, la acfreditación y la promoción, la asignación de fondos y la eficacia de las decisiones de financiación, la contratación, así como las clasificaciones institucionales.

Número de citas y una gama de otros indicadores calculados están incluidos en muchas bases de datos comerciales. Los tres proveedores principales de sistemas de medición más extensas son Thomson Reuters, Elsevier y Google. Históricamente la gran mayoría de las métricas ha sido calculado en el nivel de la revista. Estos cálculos incluyen, por ejemplo, Factor de Impacto, Eigenfactor ®, SCImago Journal Rank (SJR) y h5-índice. El factor de impacto de Thomson Reuters ha sido considerado el estándar de oro para muchos años.

El número de citas y una gama de otros indicadores calculados están incluidos en muchas bases de datos comerciales. Los tres proveedores principales de sistemas de medición más conocidos son Thomson Reuters, Elsevier y Google. Históricamente la gran mayoría de las métricas ha sido calculado en el nivel de las revistas. Estos cálculos incluyen, por ejemplo, Factor de Impacto, Eigenfactor ®, SCImago Journal Rank (SJR) y h5-índice. Factor de impacto de Thomson Reuters ha sido considerado el estándar de oro durante muchos años.

Ha habido menos métricas para medir el impacto en el nivel del artículo o el autor. El indicador más comúnmente que se utiliza tanto para el artículo y/o el autor ha sido el de recuento de citas. Para los indicadores a nivel de autor, el índice h (ver Hirsch, 2005) ha ganado popularidad debido a su facilidad de uso y eficacia en todas las disciplinas. Las métricas de nivel de artículo están experimentando una transformación que les ha extendido más allá de los proveedores comerciales tradicionales. El cálculo de este nivel de métricas incorpora múltiples fuentes de datos, tanto tradicionales como emergentes. Los datos recogidos no se limita a calcular métricas de nivel de artículo, pero tiene el potencial de ser utilizados para generar métricas de revistas y autor.

Como la comunicación académica toma nuevas formas y se mueve cada vez más a los lugares de acceso digitales y abiertos, el valor de los nuevos tipos de métricas es cada vez más importante para la comunidad de investigadores. Está causando la discusión y, en algunos campos, un acalorado debate.

Altmetrics (también conocido como métricas alternativas o altmetrics) tiene una historia relativamente corta como campo de estudio, que se remonta al año 2010, cuando fue acuñado el nombre. El término en sí se utiliza para describir las fuentes de datos emergentes o nuevas para las métricas de nivel de elemento, por ejemplo, Twitter, Facebook o blogs. Dónde métricas de nivel de artículo (ALMS) se refiere a los datos recogidos para determinar el impacto de los artículos individuales, altmetrics se refiere a las fuentes de datos (por ejemplo, un tweet), en lugar de los datos en sí (por ejemplo, el número de veces que un artículo ha sido twitteado).

Altmetrics reporta el impacto de una mayor gama de productos de investigación, incluyendo presentaciones de diapositivas, los conjuntos de datos y artículos. En “Altmetrics: a manifiesto”, hay una buena introducción a cómo altmetrics pueden enriquecer más la reflexión tradicional sobre el impacto y el valor a través de multitud de fuentes de revisión por pares y métricas de fuentes de datos basadas en la web. La  más actual descripción de la relación entre altmetrics y las métricas a nivel de artículo se puede encontrar en el artículoArticle-Level Metrics ­ A SPARC Primer

Servicios basados ??en la Web de todo tipo producen enormes cantidades de datos como resultado de su uso tanto de la actividad académica y pública . Algunos de estos datos hacen referencia a los objetos de la comunicación científica – artículos, libros, bases de datos, programas de ordenador, presentaciones, etc.

Las fuentes que aportan datos son diversas, creciendo en número, muchas son comerciales y sin fines de lucro, tales como las bases de datos (por ejemplo, Scopus, PubMed), redes sociales (como Facebook, Twitter), marcadores sociales (por ejemplo, CiteULike, Delicious), blogs, Wikipedia, presentación y colecciones de vídeos (por ejemplo, SlideShare, YouTube), repositorios de datos (por ejemplo, Dryad figshare) y herramientas de manejo de citas (por ejemplo Mendeley, Zotero).

Métricas de nivel de paquetes de servicios como informes Web integrados y herramientas basadas en la web, algunas gratuitas para el uso individual, mientras que otras tienen fines de lucro, y van dirigidas a un nivel institucional. Como tienen un rápido desarrollo.

Altmetrics complementa la actual gama de métricas, y para algunos investigadores pueden proporcionar información valiosa sobre las interacciones públicas de sus investigaciones. Algunas publicaciones científicas y bases en línea están experimentando con la incorporación de estos indicadores como contenido de valor añadido y para demostrar la relación existente entre el compromiso académico con el contenido.
http://farm6.staticflickr.com/5473/11389934053_5198513329_z_d.j